

为贯彻落实提振消费相关政策,真实反映中国住宿餐饮业市场消费情况,以数据引导促消费政策精准发力,为行业发展提供参考建议,中国饭店协会每月公开发布“中国饭店业消费指数体系”,包含“中国住宿业消费指数(China Hotel Industry Consumption Index, HCI)”与“中国餐饮业消费指数(China Catering Industry Consumption Index, CCI)”,欢迎关注。
本篇发布的是“中国住宿业消费指数”。
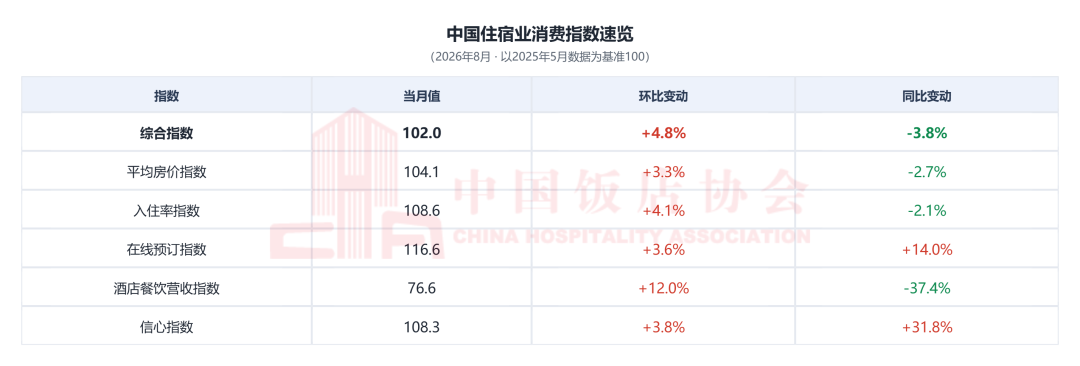
一、指数总体结果:假期窗口前置接续 同比由降转升
2026年9月,中国住宿业消费指数(HCI)为93.1,环比8月下降8.7%,同比增长5%。9月开学后暑期出行需求退潮,商务与会展需求尚处启动阶段,消费指数出现规律性环比回落,但本次回落幅度明显缓于上年同期,且今年中秋假期与国庆假期之间仅隔三个工作日,形成一个自9月下旬开启、延续至10月上旬的13天长假窗口,部分假日出行需求提前释放,对旺季退潮后的市场形成一定支撑作用,使9月指数并未出现上年那样的断崖式回落。
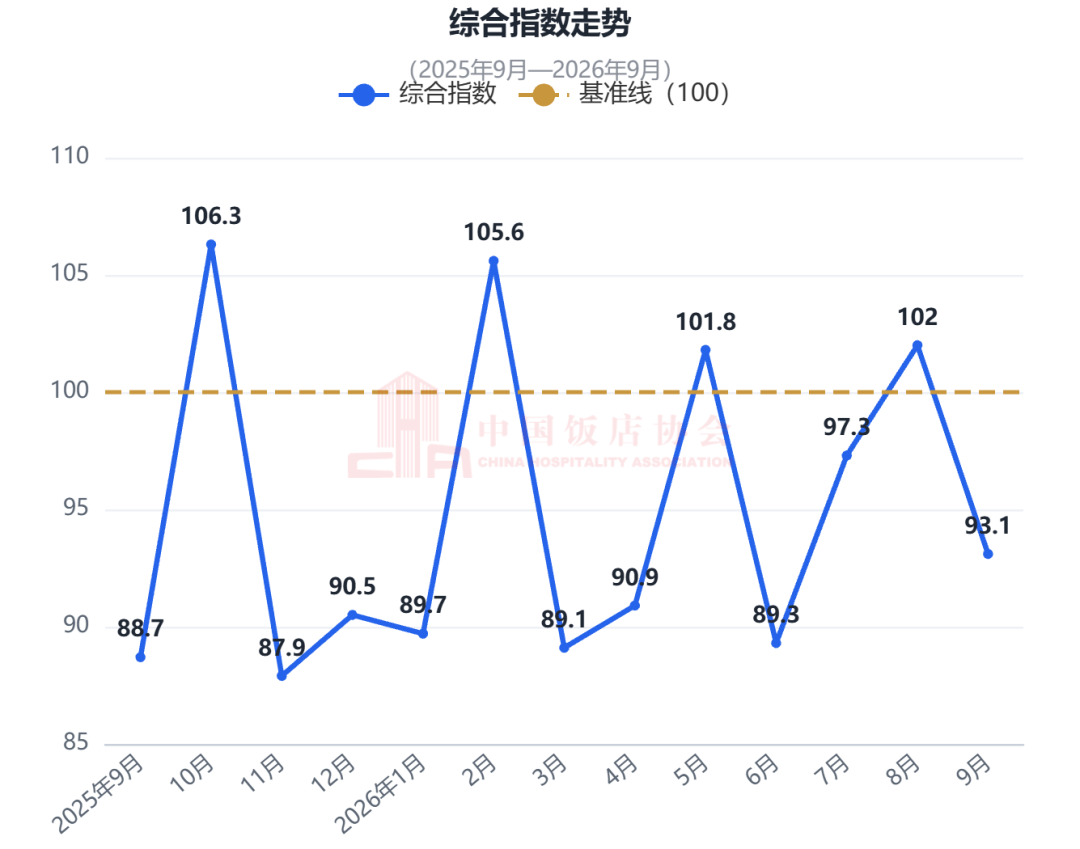
二、分项指数分析
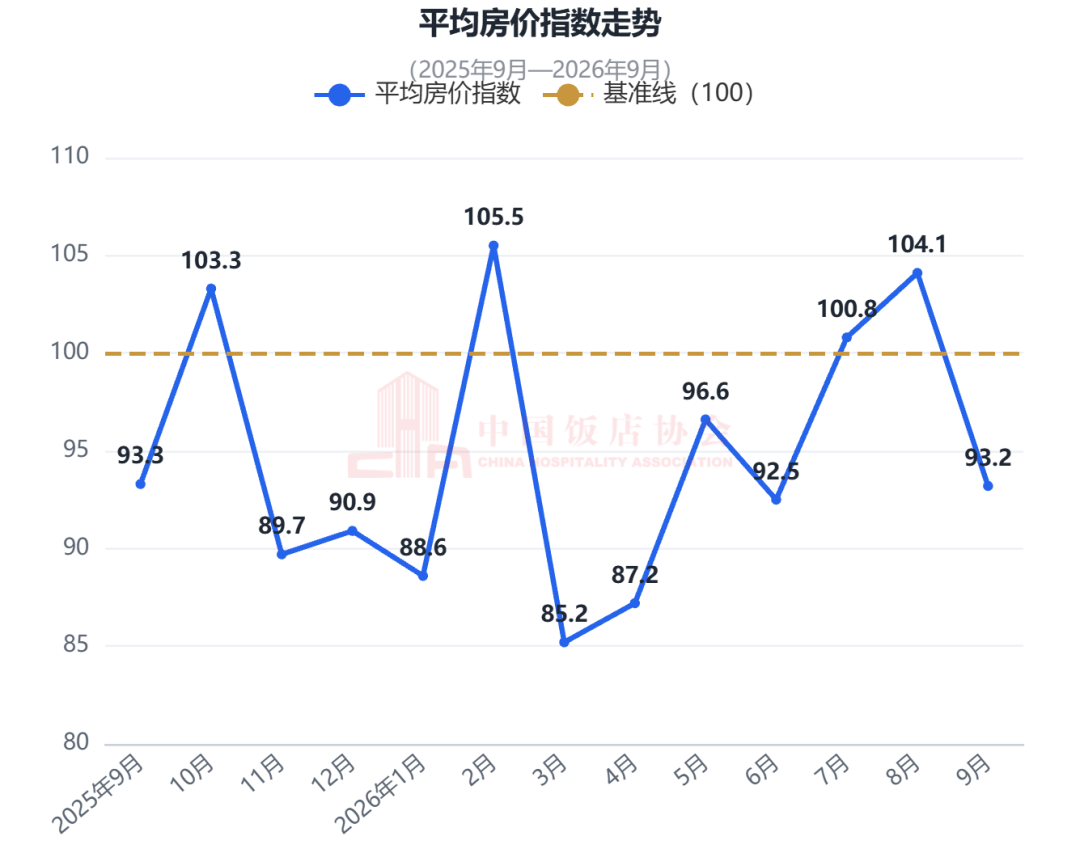
平均房价指数:旺季溢价消退 同比基本持平
9月,平均房价指数为93.2,环比8月下降10.5%,同比下降0.1%。旺季形成的定价溢价在开学后快速消退,指数在连续两个月位于基准线以上后回落至线下方,回落方向与入住率一致,幅度小于入住率。同比看,该指数与上年同期几乎持平,同比降幅由8月的2.7%收窄至0.1%,为今年以来同比压力最轻的月份,价格中枢的下行斜率已明显放缓。但价格修复仍主要依赖假期与旺季等外部因素拉动,在当前客房供给持续增加的环境下,房价尚不具备内生上行动力。
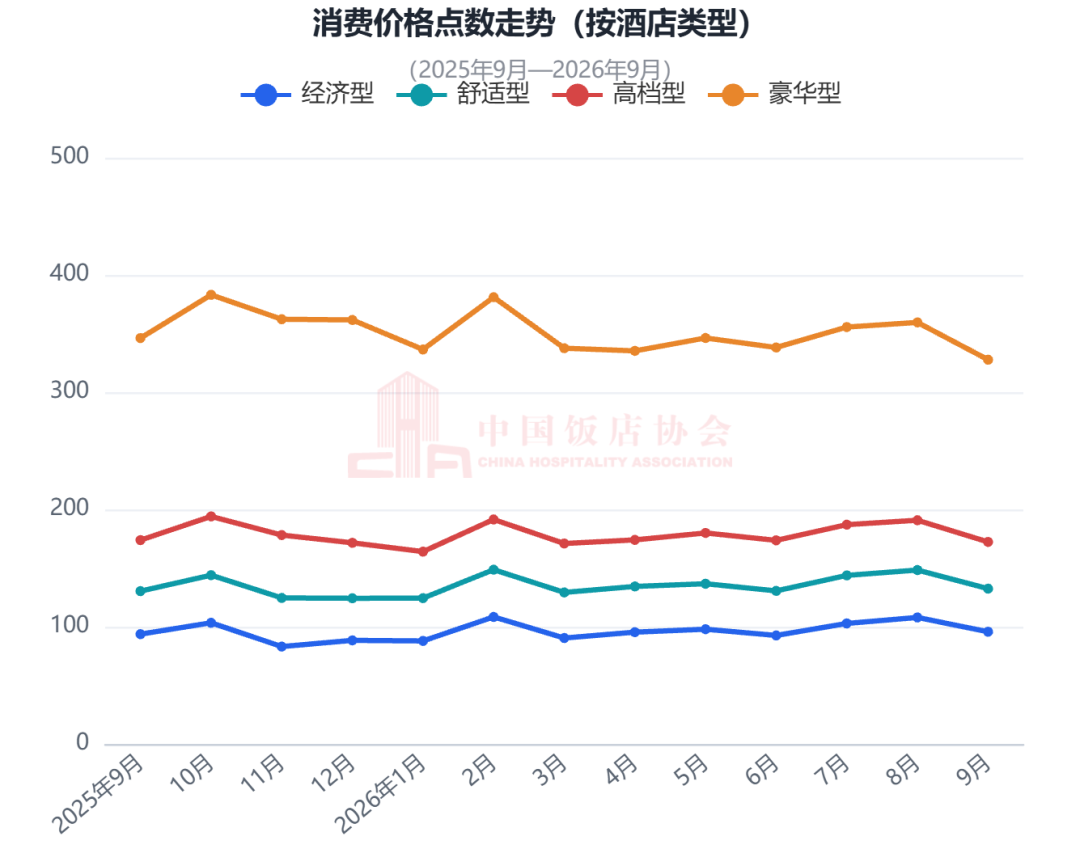
为进一步反映不同类型酒店客房消费价格变动情况,绘制住宿业客房消费价格点数对比图(见图3)。数据显示,旺季结束后四类酒店客房消费价格点数均出现回落,降幅由经济型的11.3%逐级收窄至豪华型的8.8%,档次越高价格越稳,与8月旺季末段低档涨幅最大、高档涨幅最小的格局相比,本月低档降幅最大、高档降幅最小,高低档相对强弱发生反转。同比看,价格点数由上月全线下降转为分化:经济型同比上升2.2%、舒适型同比上升1.6%,大众和中端产品的价格档位略微回升至上年同期之上;高档型同比下降0.9%、豪华型同比下降5.3%,高端产品的价格回归压力仍未缓解。住宿业价格体系的修复呈现自下而上的梯次特征。
入住率指数:旺季退潮 高位回调
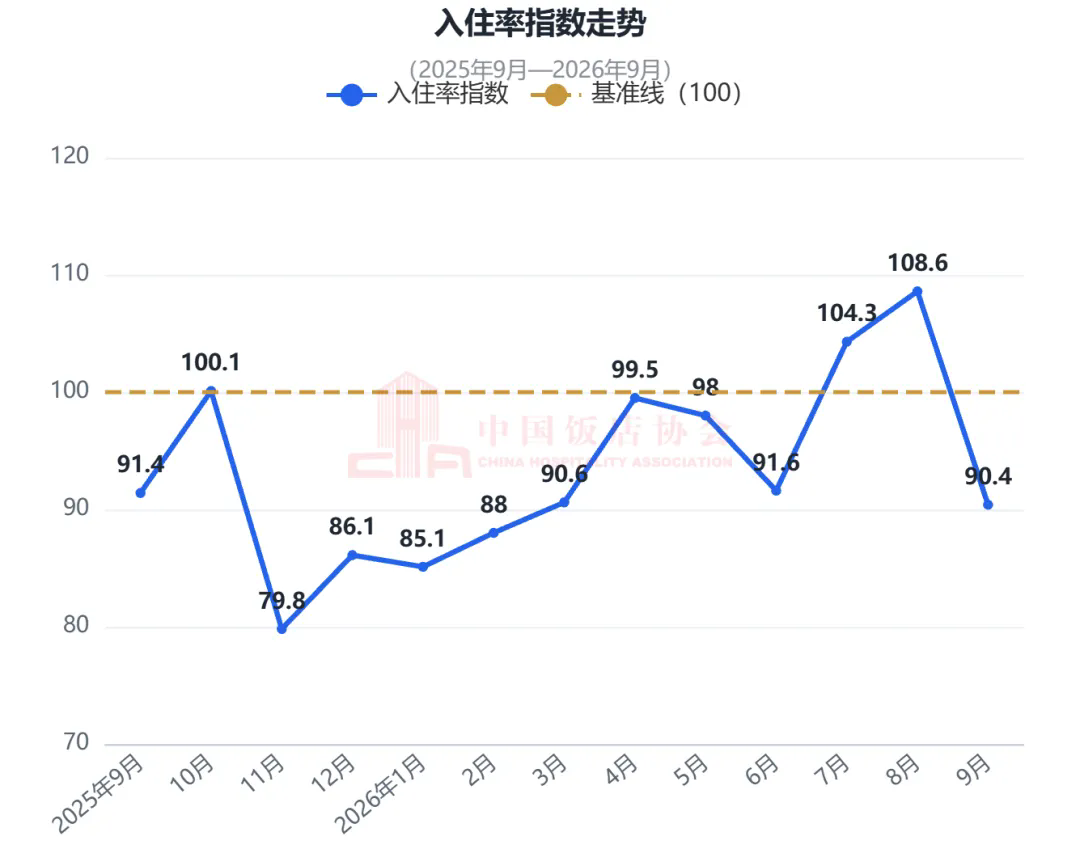
9月,入住率指数为90.4,环比8月下降16.8%,同比下降1.1%。开学后家庭出游与研学旅行等暑期场景基本结束,商务与会展需求尚未形成规模,客房出租水平出现明显的季节性回调,指数落至基准线以下。从环比变动来看,本次回调情况好于上年同期:上年中秋节落在10月,9月全月无假期可用,入住率指数大幅回落17.6%;今年中秋与国庆假期可拼出13天长假窗口,且窗口自9月25日即行开启,部分假日住宿需求在9月下旬已开始释放,对暑期退出后的酒店出租水平形成承接,使本月环比降幅略小于上年,同比降幅也较8月收窄。但需要注意的是,今年9月入住率的绝对水平仍略低于上年同期,表明客房供给增速快于需求增速的结构性矛盾依然存在。
在线预订指数:高位小幅回落 同比延续扩张趋势
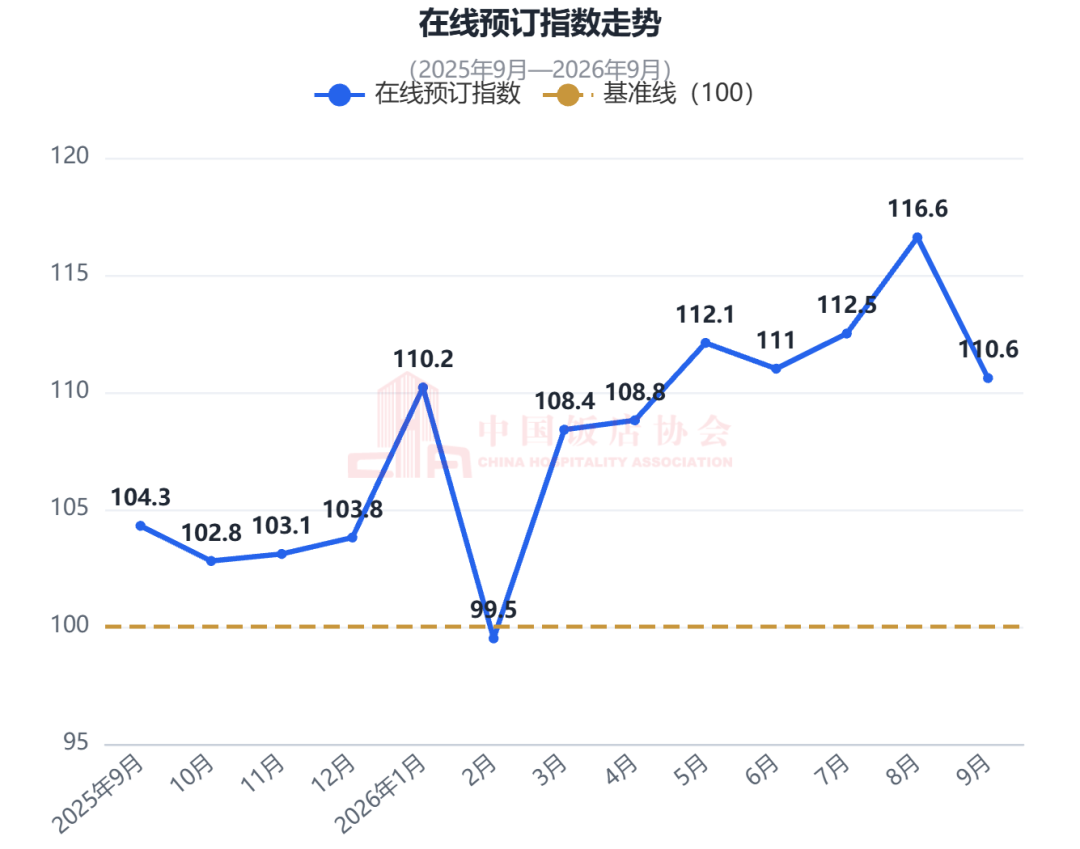
9月,在线预订指数为110.6,环比8月下降5.1%,同比增长6%。该指数在上月刷新发布以来最高水平后小幅回落,但仍稳居110以上的高位区间,是本月唯一明显高于基准线的规模性指标。“请3休13”的长假窗口让节前预订需求在9月集中释放,是该指数仍得以维持高位的重要支撑;住宿消费实际发生则主要落在10月上旬,订单量与实际入住之间存在跨月错位,这属于假期窗口前置造成的正常月度错位,并不代表线上需求走弱。同比保持6%的较快增长,表明线上渠道的渗透率与消费规模仍在同步扩张。
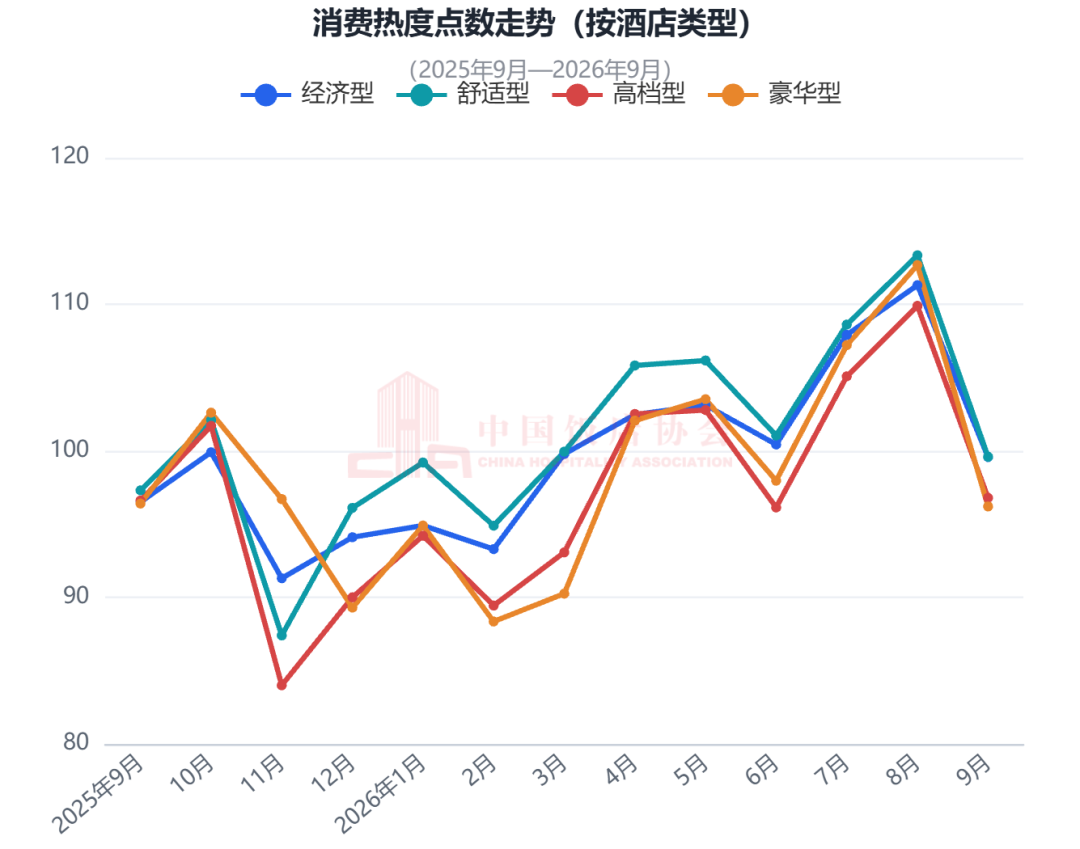
为进一步反映不同类型酒店消费热度变动情况,绘制住宿业客房消费热度点数对比图(见图6)。数据显示,9月各类型酒店消费热度点数分布依然相对均衡,旺季结束后均出现季节性回落,降幅分别为10.5%、12.1%、11.9%和14.6%,豪华型回落幅度最大。同比看,热度点数增减互现:经济型同比上升3.2%、舒适型同比上升2.4%,高档型同比上升0.2%,豪华型同比下降0.2%。经济型与舒适型的价格档位与消费热度同比回升,表明高性价比产品在当前市场中的承接能力进一步增强。
酒店餐饮营收指数:淡季基本持稳 同比由降转升
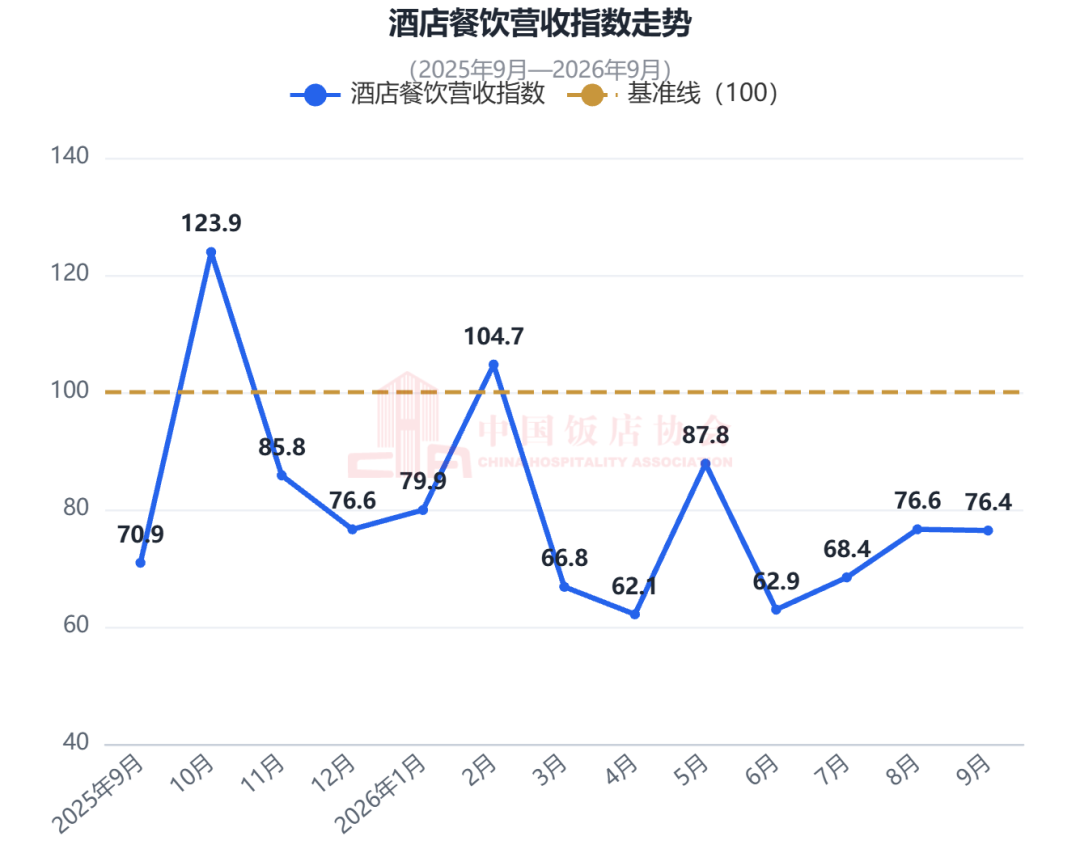
9月,酒店餐饮营收指数为76.4,环比8月微降0.3%,同比上升7.8%。尽管指数值仍处于相对较低位置,但该指数仍是本月环比最稳定的一项,降幅不足0.5%。9月中秋假期为团圆饭、婚宴寿宴等宴席需求提供消费窗口,使得暑期后酒店餐饮营收表现保持稳定。同比实现7.8%的增长,扭转了7月以来同比持续为负的局面,说明酒店餐饮板块面临的同比压力正在缓解。不过该指数仍明显低于基准线水平,且从年内走势看仍呈峰谷交替、大起大落的特征,对节假日与旺季客流的依赖度较高,独立稳定的营收能力尚未建立。
信心指数:环比明显回落 同比大幅改善
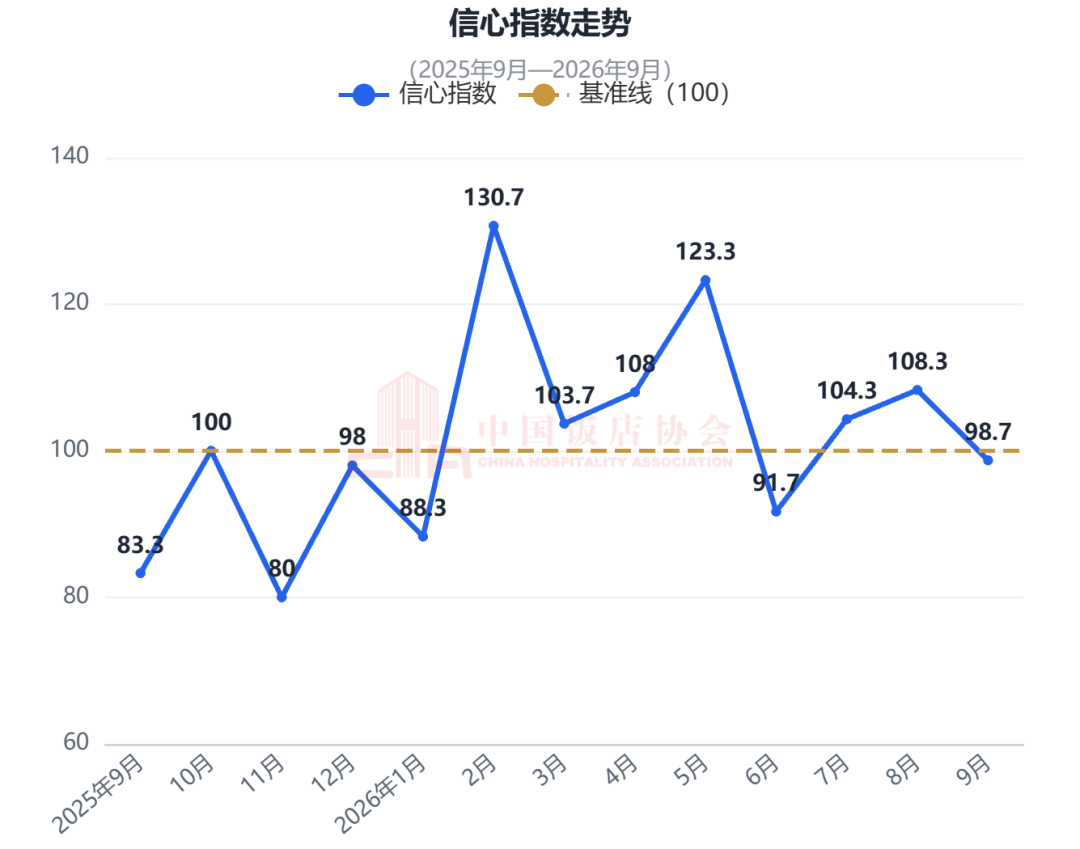
9月,信心指数为98.7,环比8月下降8.9%,同比上升18.5%。该指数在旺季结束后明显回落,且重新降至基准线以下,表明从业者预期已随着淡季到来由乐观转向谨慎。同比仍上升18.5%,居各分项之首,主要源于上年受外部因素影响同期基数偏低。若剔除基数影响,本月数值在年内各月中处于偏后位置,预期的回稳仍需实际经营数据的持续支撑。
结论与建议
假期窗口前置接续,指数季节性回落但同比由降转升。9月中国住宿业消费指数(HCI)为93.1,环比8月下降8.7%,五个分项指数环比全部下降,其中入住率指数下降16.8%、平均房价指数下降10.5%、信心指数下降8.9%。开学后暑期出行需求快速退潮、商务与会展需求尚未接续,回落属于年内峰谷交替的正常情况。值得注意的是,得益于中秋假期落在9月下旬并与国庆形成长假窗口,部分假日出行需求提前兑现,9月综合指数并未出现上年同期的断崖式下降。同时本月同比增长5.0%,说明消费大盘较去年同期继续扩大,消费需求持续增长。
同比格局由“一升四降”转为“三升两降”,修复面有所扩大。9月,在线预订指数同比上升6%、酒店餐饮营收指数同比上升7.8%、信心指数同比上升18.5%,平均房价指数同比下降0.1%、入住率指数同比下降1.1%。与上月相比,房价同比降幅收窄,餐饮与信心同比均由降转升。规模性指标保持扩张、营收性指标逐步企稳的迹象开始显现,但房价与入住率仍未回到上年同期水平,信心指数亦回落至基准线以下,修复基础尚不牢固。
价格与热度呈同向梯次分化,市场支撑向中低端集中。9月四类酒店消费价格点数同比由经济型的上升2.2%逐级转为豪华型的下降5.3%,消费热度点数同比则由经济型的上升3.2%逐级转为豪华型的下降0.2%,两项指标均呈现越低档越稳、越高档越弱的方向。这表明当前市场总量的支撑正在向高性价比产品集中,大众和中端产品以价格回升承接人次增长、高端以价格下移维持人次的格局并存,价格体系的整体修复仍需在供给结构优化中逐步实现。
结合9月消费市场表现及年末市场走势,建议住宿业经营重点关注以下方面:
按本地秋假档期精准承接,把分散的短途窗口做成滚动收益。今年广东、江苏、浙江、湖南、四川、山东、内蒙古、贵州等多地已陆续公布中小学“秋假”安排,放假时间集中在11月并与双休日连休,形成4至5天的小长假,且各地时段分散、并不形成全国统一高峰,需求将呈区域性的滚动释放而非集中爆发。建议酒店核对所在地教育部门公布的放假时间,按本地档期提前2至3周启动营销,围绕亲子家庭推出短途微度假、研学实践与自然教育产品,并以连住、家庭房、亲子餐饮打包定价提升客单价。对于酒店集团而言,鉴于秋假窗口分散且短暂,需相应强化灵活库存与快速响应的能力,避免沿用全国统一节奏的促销排期。
抢抓年末商务会展与企业年会市场。年末企业年会、团拜、客户答谢等活动集中举办,是酒店餐饮板块年内最确定的营收窗口。建议酒店提前锁定本地企业客户与会展主办方,推出会议住宿与宴请可组合的一体化方案,在餐饮出品、场地布置与住宿配套上形成打包优势,把年末刚性需求转化为实际收益。
提早完成元旦跨年与春节前的市场布局。元旦假期跨年出行与城市微度假需求将在12月底集中释放,随后进入春节前的团拜、返乡与探亲客流。建议酒店在12月中旬前完成元旦产品与价格布局,围绕跨年活动、商圈与城市夜游等本地场景设计住宿套餐,并同步启动春节前的团拜宴与年夜饭预售,以预售提前锁定需求与现金流,平滑淡季经营波动。
以精细化收益管理应对淡季低谷与价格修复乏力。11月通常是全年入住率的低点,且当前价格档位修复呈自下而上的梯次特征,中低端产品已具备一定提价空间,高端产品仍面临价格回归压力。建议酒店避免一刀切的低价竞争,针对不同客群、渠道与时段实施差异化动态定价,通过房型分层、权益打包、会员直销稳住价格中枢,同时在淡季加强能耗、人力与采购环节的成本管控。
附注说明
1.指数说明:“中国住宿业消费指数(HCI)”由“平均房价指数”“入住率指数”“在线预订指数”“酒店餐饮营收指数”和“信心指数”五个分项指数构成。指数基于酒店客房和餐饮销售相关数据计算,不包含康养、娱乐等收入。
2.指数数据来源:去哪儿、华客科技等大数据平台及本地生活服务平台数据;协会面向全国30个酒店集团、约110家门店回收的调研数据。
3.住宿产品类型与市面常用住宿产品分级的对应关系如下:经济型-二星及以下、舒适型-三星、高档型-四星、豪华型-五星(铂金/奢华/顶奢)。
4.指数用于反映行业消费市场特征和变化情况,文中所有趋势性表述是在非极端条件下基于指数数据和当前行业情况做出的合理性推测,不作为投资依据,仅供参考。
5.本文图表由AI工具生成。