

为贯彻落实提振消费相关政策,真实反映中国住宿餐饮业市场消费情况,以数据引导促消费政策精准发力,为行业发展提供参考建议,中国饭店协会每月公开发布“中国饭店业消费指数体系”,包含“中国住宿业消费指数(China Hotel Industry Consumption Index, HCI)”与“中国餐饮业消费指数(China Catering Industry Consumption Index, CCI)”,欢迎关注。
本篇发布的是“中国餐饮业消费指数”。
一、指数总体结果:旺季后温和回落
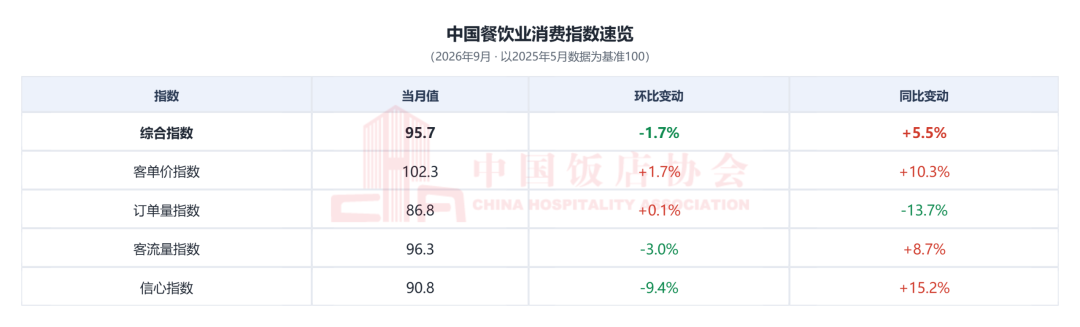
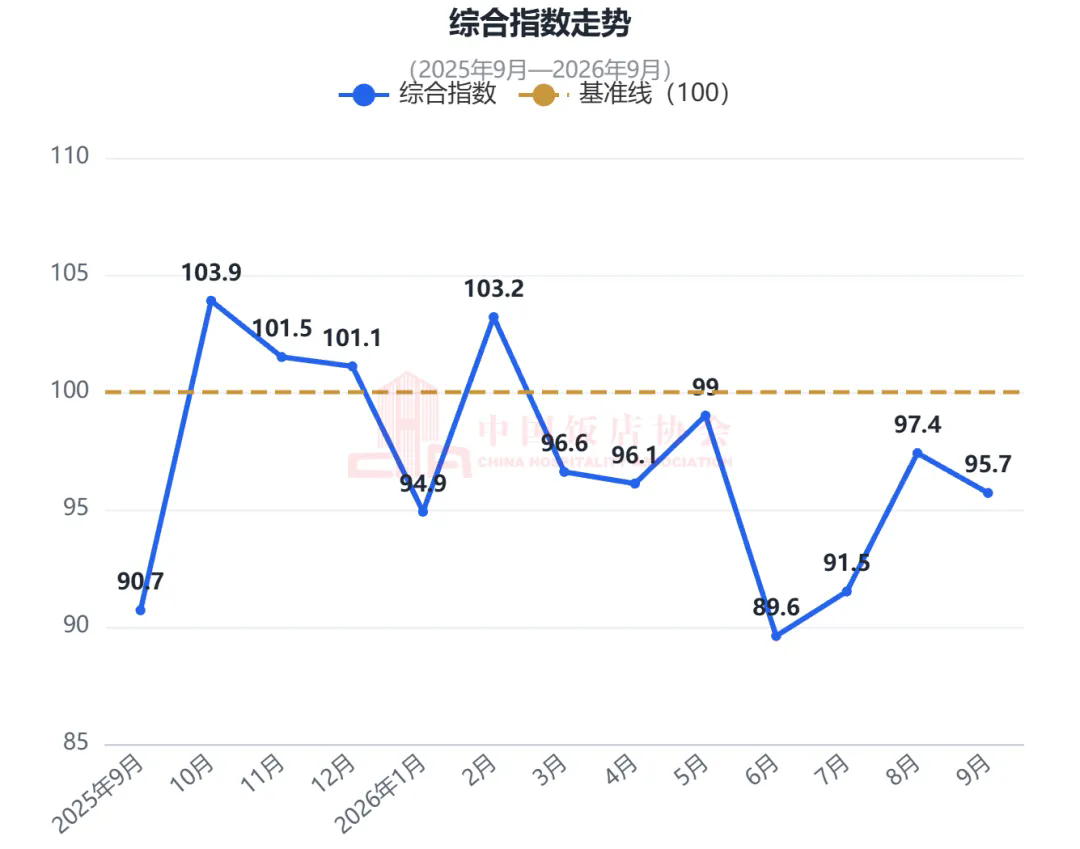
2026年9月,中国餐饮业消费指数(CCI)为95.7,环比8月下降1.7%,同比增长5.5%。暑期消费旺季退出后,开学季到来、居民出行半径收窄,到店餐饮由假日驱动回归日常运行。但从今年的假期安排上看,中秋假期落在9月内,且与国庆假期之间相隔仅3个工作日,形成长假窗口,宴席需求及外出旅游带来的餐饮消费需求在9月下旬开始释放,故9月指数环比回落幅度较小、消费市场未发生断崖式下滑,且比去年同期增长明显。
二、分项指数分析
客单价指数:连续三个月环比上行
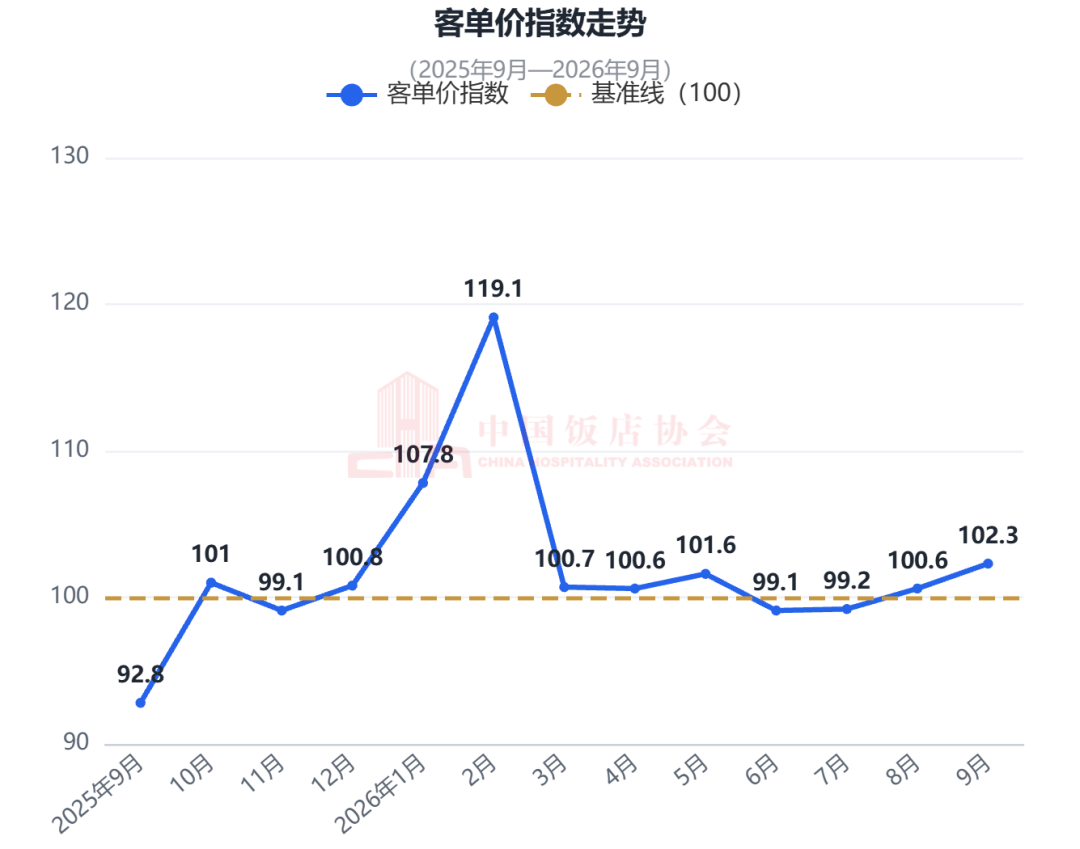
2026年9月,客单价指数为102.3,环比8月增长1.7%,同比增长10.2%,为2026年3月以来的最高值。中秋带动团圆宴预订与聚餐型消费增加,中高端正餐的价格支撑明显增强;提振消费相关政策效应持续显现,行业过度低价竞争得到一定遏制,价格中枢稳步修复。同时也要看到,本月客单价上行带有较强的节日驱动特征,节假日效应消退后能否延续,仍取决于日常客流与人次的有效支撑。
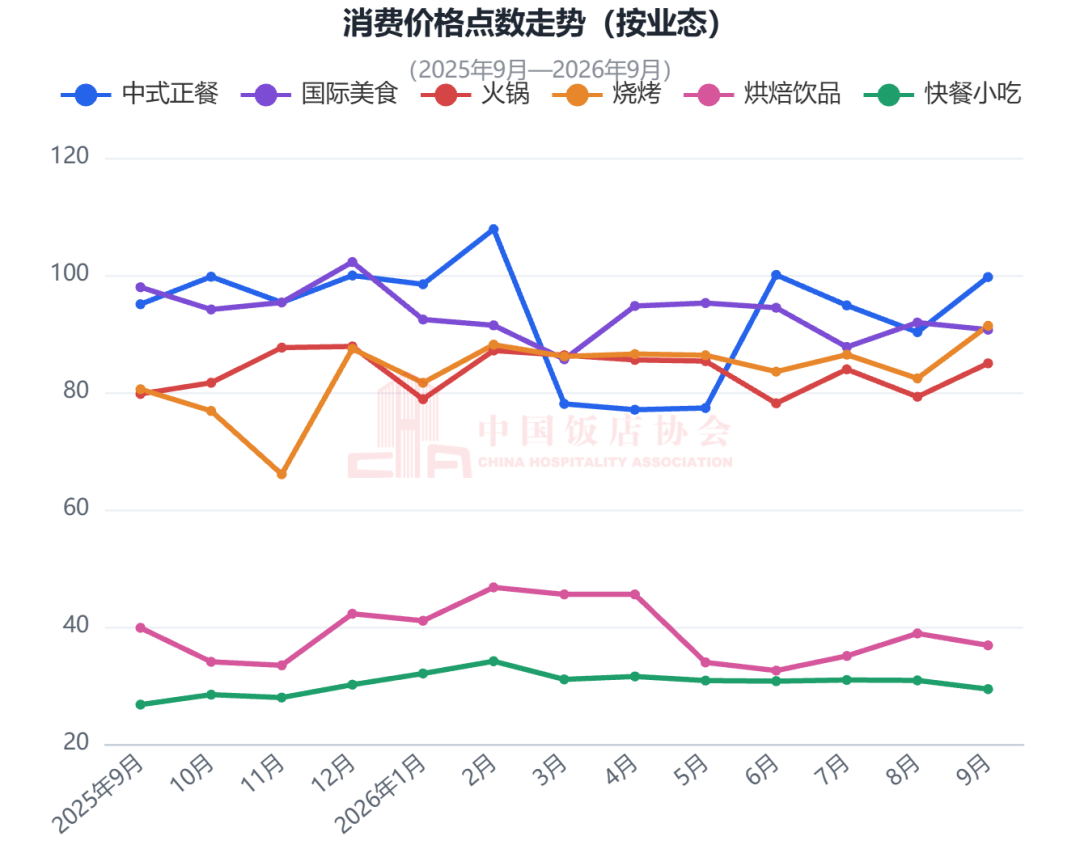
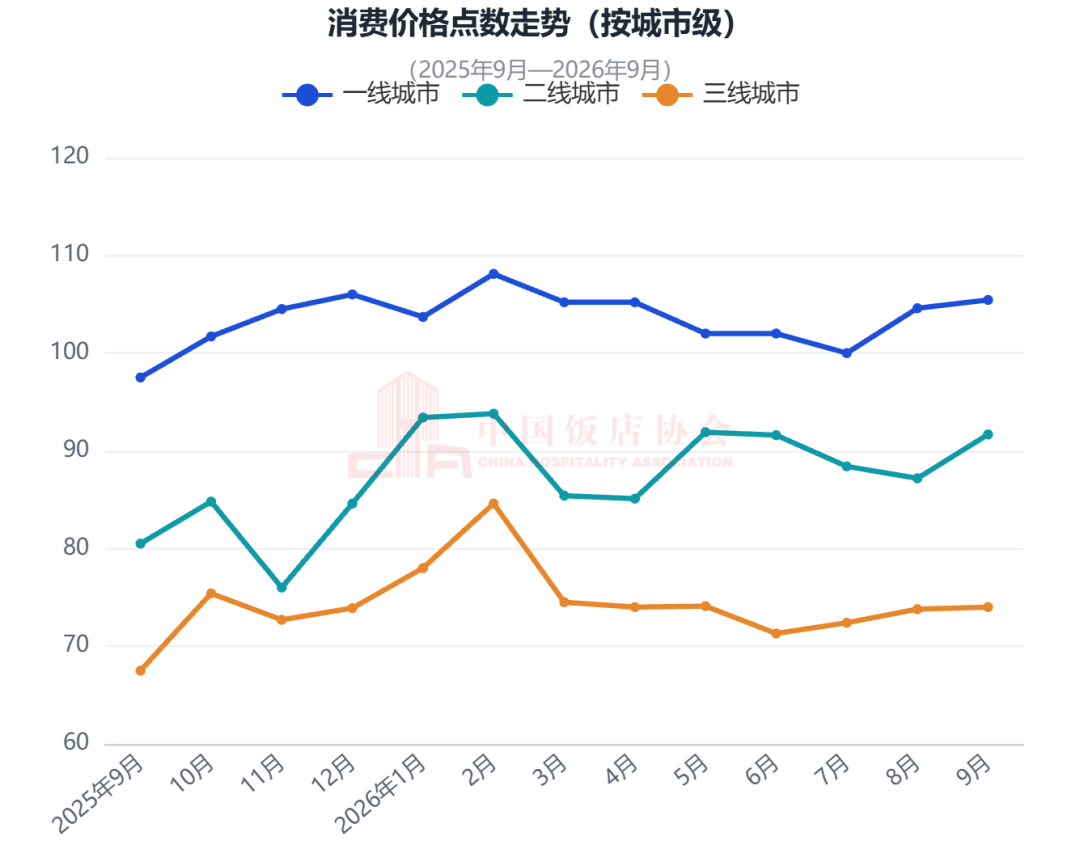
为进一步反映餐饮业消费价格变动情况,绘制餐饮业消费价格点数对比图(见图3、图4)。
从不同业态来看(图3),9月各业态消费价格点数层次结构总体稳定,中式正餐处于最高档位,烧烤、国际美食与火锅处于中间档位,烘焙饮品和快餐小吃继续处于最低两档。环比来看,业态走势分化较为明显:受中秋团圆聚餐等宴会宴席需求带动,中式正餐增长10.4%;季节转换之下,烧烤增长10.8%、火锅增长7.2%。面向日常高频消费的烘焙饮品、快餐小吃和国际美食分别下降5.2%、4.9%和1.3%,开学后学生等价格敏感客群占比回升、秋季新品促销引流力度加大是主要原因,烘焙饮品呈现较为典型的量增价减特征。同比来看,多数业态价格档位高于去年同期,烧烤、快餐小吃、火锅和中式正餐分别增长13.4%、9.7%、6.5%和4.8%,国际美食和烘焙饮品分别下降7.4%和7.5%,业态间修复进度仍不均衡。
从不同城市级来看(图4),9月各城市级餐饮消费价格点数继续保持由高到低的梯度格局。环比来看,二线城市增幅最高,达5.2%;一线城市和三/四线城市分别增长0.8%和0.3%,基本保持稳定。同比来看,三个城市级价格档位均高于去年同期,二线城市同比增幅最高,为13.9%,三/四线城市和一线城市分别增长9.6%和8.1%。总体看,9月二线城市环比、同比涨幅双双领先,是拉动整体客单价上行的重要力量。
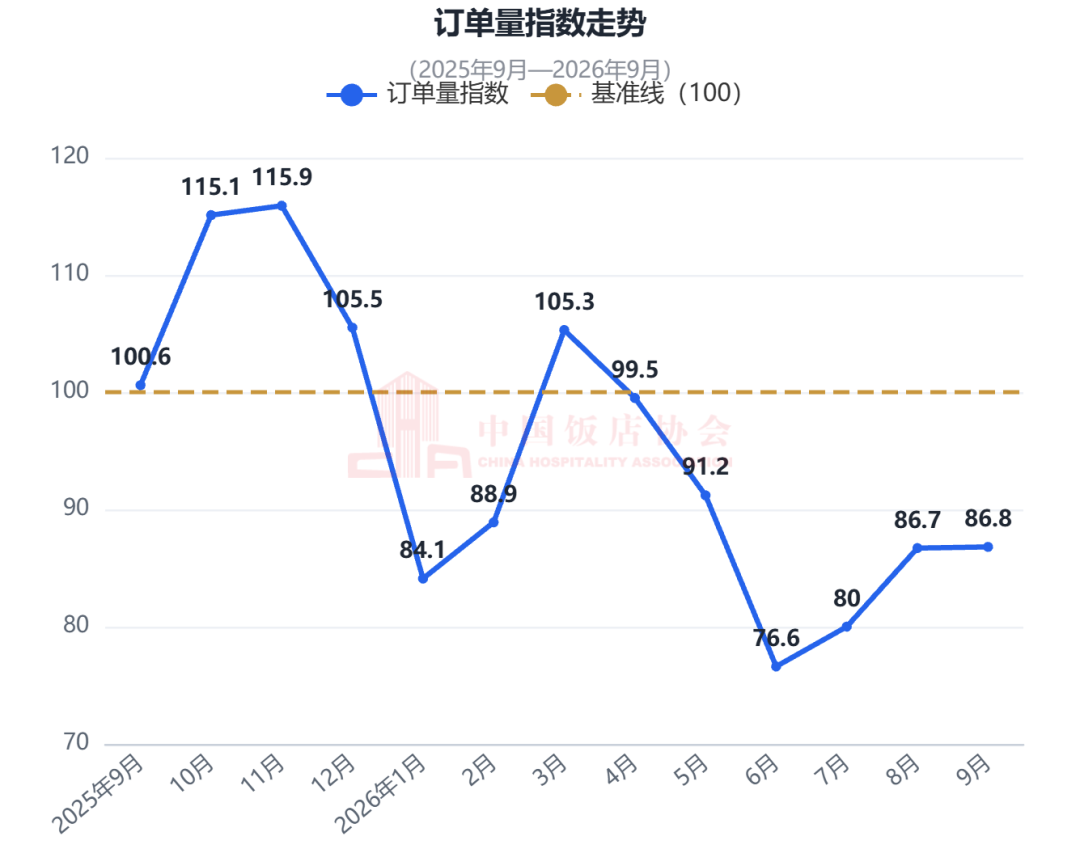
订单量指数:环比基本持平,受基数影响同比降幅明显
2026年9月,订单量指数为86.8,环比8月基本持平,同比下降13.7%。开学后校园周边、写字楼周边日常用餐需求回升,订单量维持在8月水平附近,未出现明显下降。同比方面,上年同期正值外卖平台补贴竞争较为激烈的阶段,订单量基数偏高,叠加中秋假期错位因素,共同造成本月同比降幅较大,并非代表消费需求萎缩。
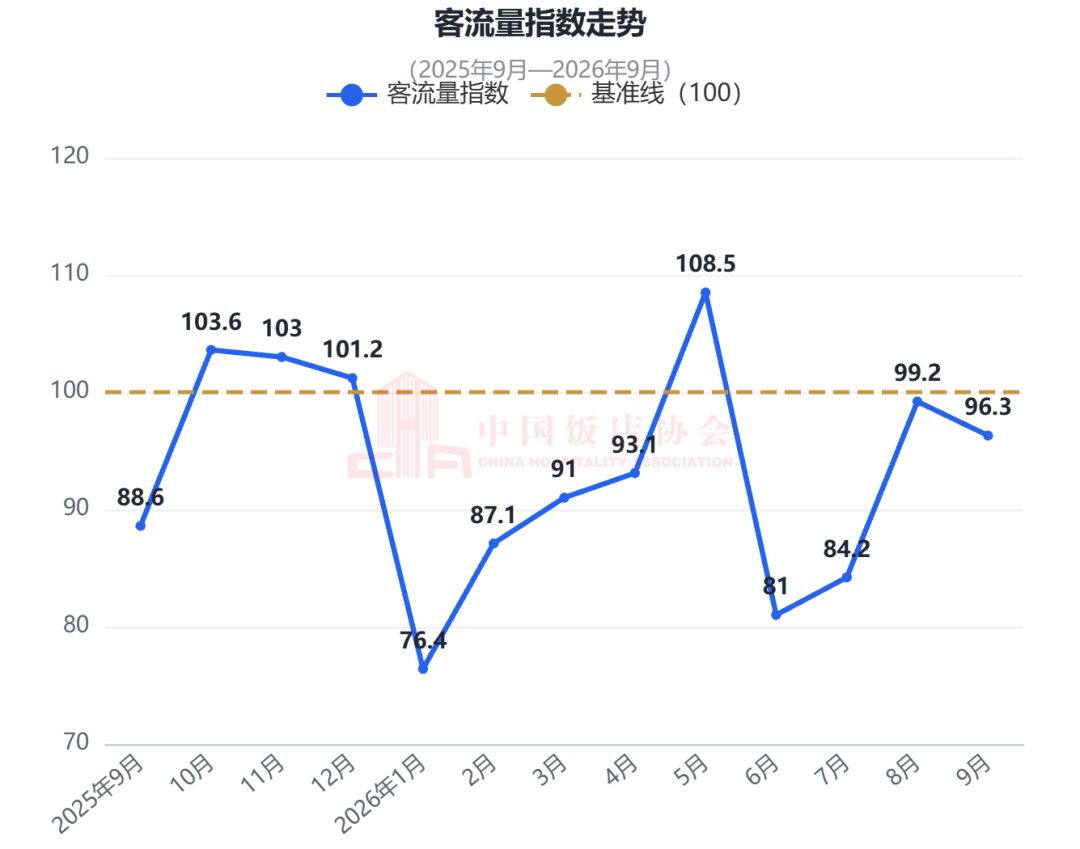
客流量指数:季节性回落幅度大于订单量
2026年9月,客流量指数为96.3,环比8月下降2.9%,同比增长8.7%。开学季到来后,家庭和学生的跨区域集中出行明显减少,客流量出现规律性回落。但从同比来看仍明显高于2025年同期水平,表明中秋假期与长假窗口对于刺激和释放消费需求具有积极影响。
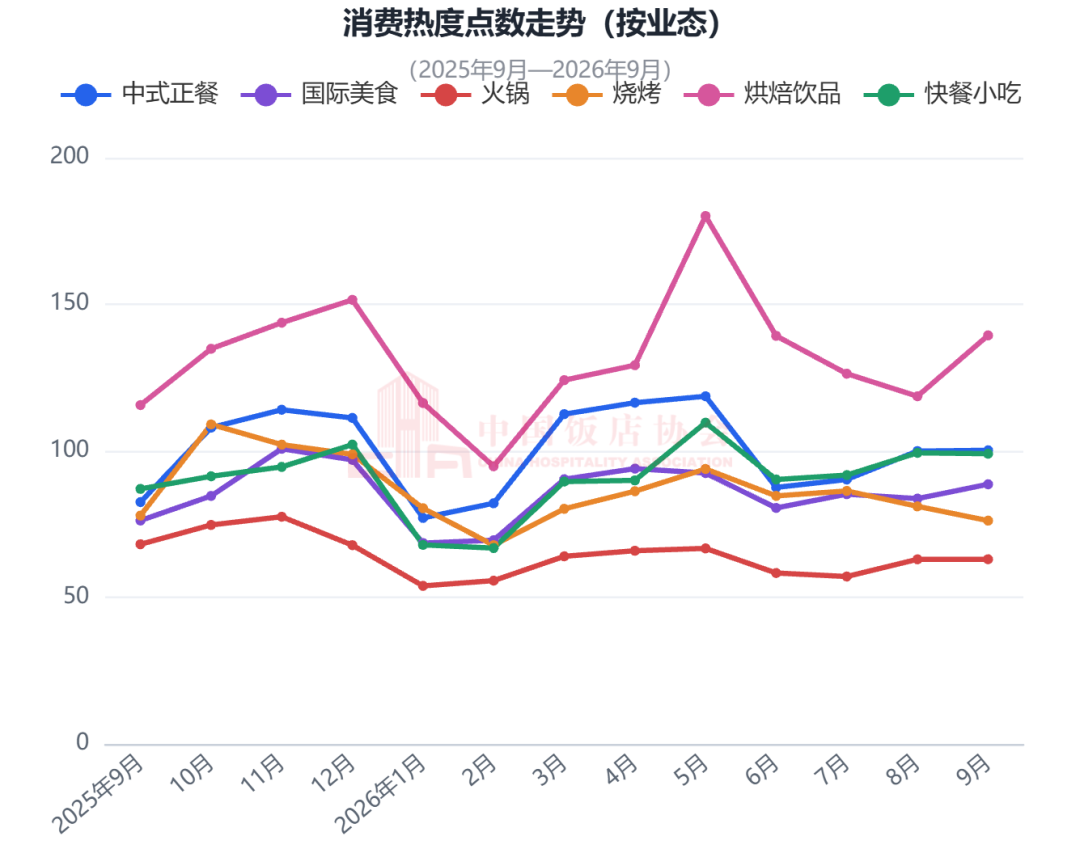
为进一步反映不同餐饮业态的消费热度变动情况,绘制餐饮业消费热度点数对比图(见图7)。数据显示,9月主要餐饮业态消费热度呈现由夏季向秋季的季节性轮动。受开学季客流回流、秋季新品集中上市带动,烘焙饮品继续保持热度首位,环比增长17.5%;中式正餐热度稳居第二,环比基本持平,同比增幅超过20%;快餐小吃与国际美食处于中位,分别环比下降0.3%和增长5.9%;烧烤热度环比下降5.9%,夏季夜间消费场景退潮的影响仍在延续;火锅热度居于末位,环比与上月基本持平,同比下降7.5%。整体来看,业态热度格局正由夏季消暑社交向秋季日常消费切换,围绕节气与社交话题的仪式感消费对饮品等品类的拉动仍然明显,能否顺利接续取决于中秋与国庆连休窗口的实际表现。
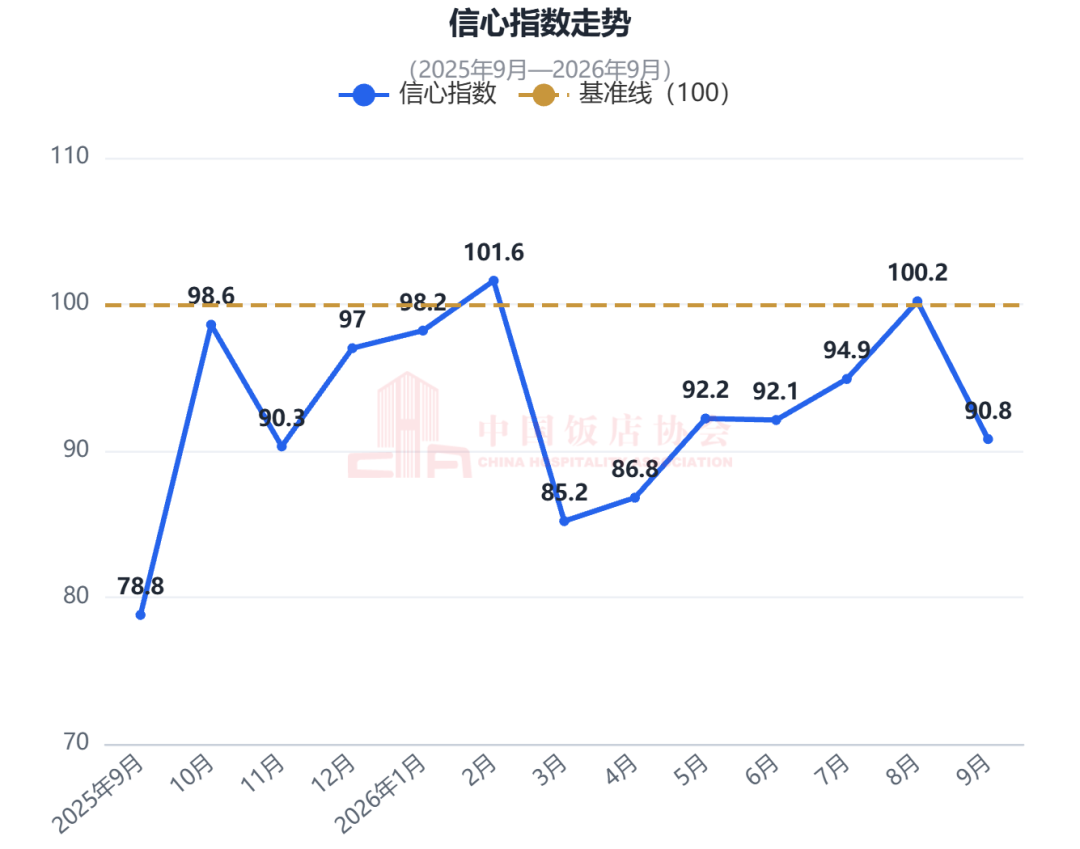
信心指数:高位回落但仍好于去年同期
2026年9月,信心指数为90.8,环比8月下降9.4%,同比增长15.2%。上月信心指数曾回升至基准线以上,本月重回基准线以下,表明企业对即时景气度的判断转为谨慎。制约因素主要包括:暑期旺季后市场自然降温,到店客流与订单同步回落削弱短期预期;原材料、人工、租金等刚性成本压力仍在,价格竞争尚未完全退坡,盈利修复的不确定性上升。
结论与建议
旺季退潮,市场步入季节性调整期。9月综合指数环比下降1.7%,客流量与信心指数同步回落,是暑期效应消退后的正常回调。但综合指数在旺季后未出现断崖式下滑,且同比仍有上升,主要因中秋假期和“请3休13”长假窗口带动作用,体现节前蓄力特征。
客单价连续三个月环比上行,价格中枢稳步修复。9月客单价指数达到102.3,为2026年3月以来最高;多数业态和全部城市级的消费价格点数同比高于去年同期,显示提振消费政策与行业治理对价格体系的支撑正在显现。同时应看到,价格上行仍有相当部分依赖节日场景,日常消费的价格支撑尚需巩固。
订单与客流同步走弱,量价背离进一步加深。本月订单量指数同比下降13.7%、客流量指数环比下降2.9%,而客单价指数环比、同比双双增长,价格上行缺少人次支撑的结构性矛盾仍然突出。部分到店需求向外卖等场景转移,堂食客流的修复速度将决定后续价格修复能否持续。
针对9月市场表现和即将到来的年末市场,建议餐饮企业从以下方面调整经营策略:
平稳承接长假窗口后的淡季回落。长假窗口结束后,11月餐饮消费将进入传统淡季。建议企业提前完成会员沉淀,通过储值优惠、复购券、家庭套餐等方式将假期客流转化为日常客源;同步调整排班与食材采购节奏,控制人力与损耗成本,避免淡旺季转换期间效益大起大落。
把握秋假带来的错峰家庭消费机会。据公开信息,江苏、广东、湖南、四川、福建、浙江、山东、内蒙古等地已陆续公布2026年秋假安排,时间集中在11月,多为3天假期并与双休日相连形成5天小长假。这类假期时间分散、出行半径较短,亲子家庭客群特征明显。建议企业提前核对所在地秋假安排,针对性推出亲子套餐、家庭分享餐和下午茶组合,延长顾客停留时长;靠近景区、研学基地、城市近郊的门店可与本地文旅资源联动引流。
围绕年末场景调整品类与业态布局。气温下降后火锅业态进入旺季,建议提前启动秋冬新品预热与老客召回,重点关注近年来增长较快的细分品类;中式正餐可结合秋冬进补、年末聚会需求推出应季套餐,并着手承接团拜、年会等集中预订;烘焙饮品在暑期冷饮热度回落后,应加快储备秋冬热饮、烘焙新品和节日礼盒,平滑季节性波动。
提前布局年末商务宴请、团拜与跨年消费。11月下旬至12月是全年重要的经营收口期,建议尽早启动企业年会、商务宴请、团拜宴的预订工作,推出分档次的宴席产品;同步拓展外烩与半成品礼盒以扩大服务半径,并结合年末节点设计短周期主题活动,延长年末旺季。日常经营中持续优化外卖与堂食双渠道协同,完善外卖产品结构,确保堂食体验品质。
附注说明
1.指数架构说明:“中国餐饮业消费指数”由“客单价指数”“订单量指数”“客流量指数”和“信心指数”四项分指数构成。受平台数据可抓取性限制,指数中不包含团餐消费市场数据,仅反映社会餐饮消费市场情况。
2.指数数据来源:天财商龙、本地生活服务平台数据;协会面向全国约100家餐饮门店回收的调研数据。
3.指数用于反映行业消费市场特征和变化情况,文中所有趋势性表述是在非极端条件下基于指数数据和当前行业情况做出的合理性推测,不作为投资依据,仅供参考。
4.本文图表由AI工具生成。