

为贯彻落实提振消费相关政策,真实反映中国住宿餐饮业市场消费情况,以数据引导促消费政策精准发力,为行业发展提供参考建议,中国饭店协会每月公开发布“中国饭店业消费指数体系”,包含“中国住宿业消费指数(China Hotel Industry Consumption Index, HCI)”与“中国餐饮业消费指数(China Catering Industry Consumption Index, CCI)”,欢迎关注。
本篇发布的是“中国餐饮业消费指数”。
一、综合指数结果:暑期旺季加速回暖
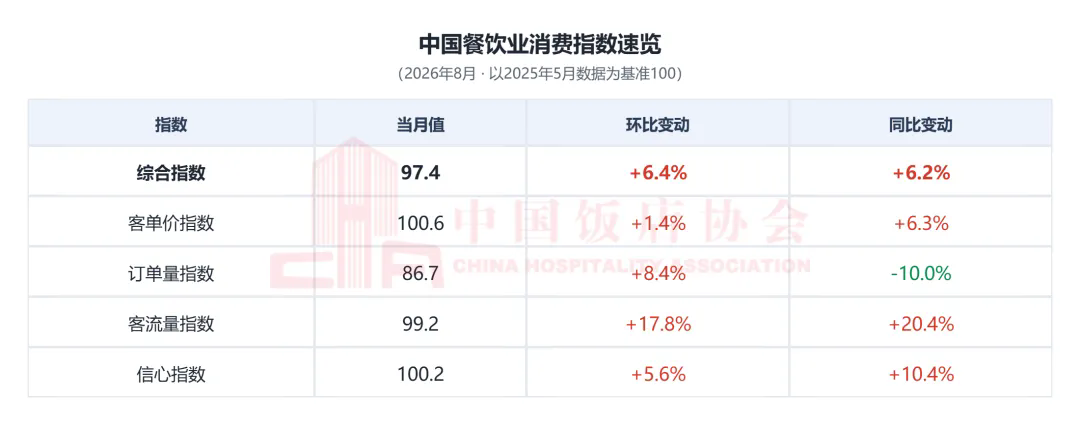
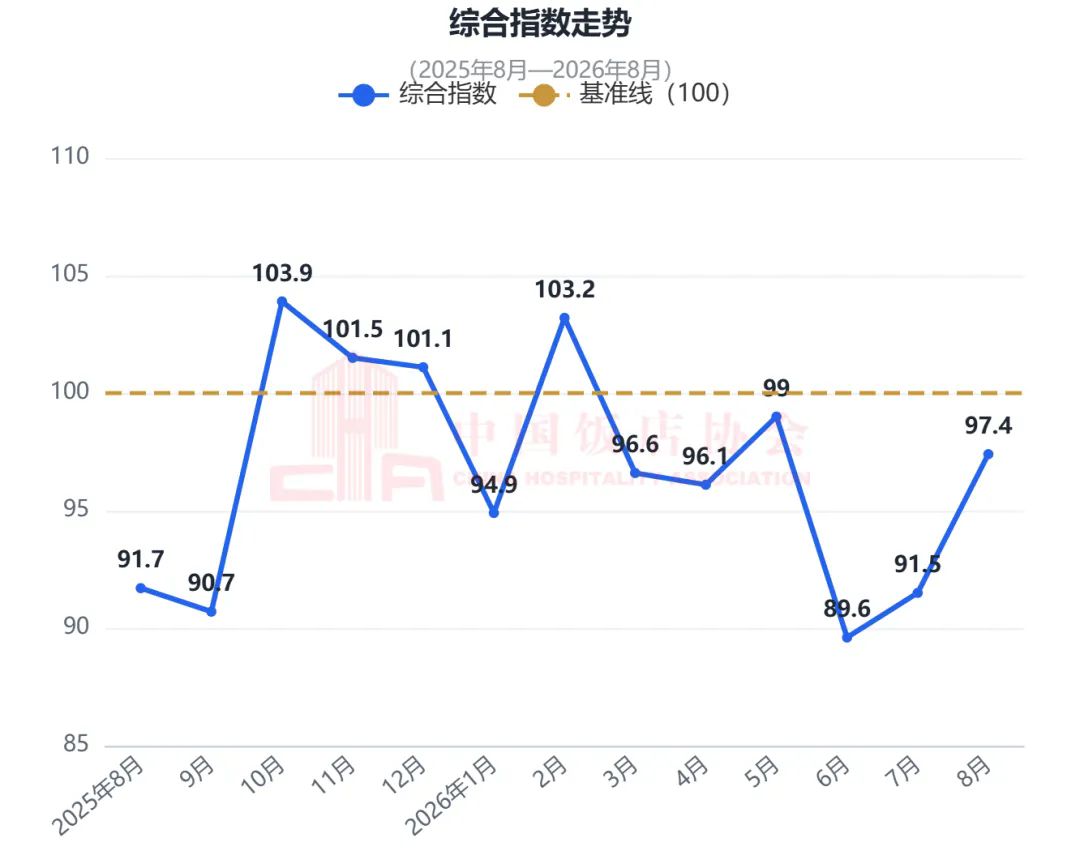
2026年8月,中国餐饮业消费指数(CCI)为97.4,环比7月增长6.4%,同比增长6.2%。四个分项数全部环比回升,其中客流量指数环比增长17.8%,是综合指数上行的主要拉动力量。8月正值暑期出行高峰,旅游、探亲与家庭聚餐需求集中释放,叠加七夕节日消费带动,餐饮市场活跃度明显提升,客单价指数与信心指数双双回升至基准线以上,行业景气度改善明显。
二、分项指数分析
客单价指数:重回基准线上方
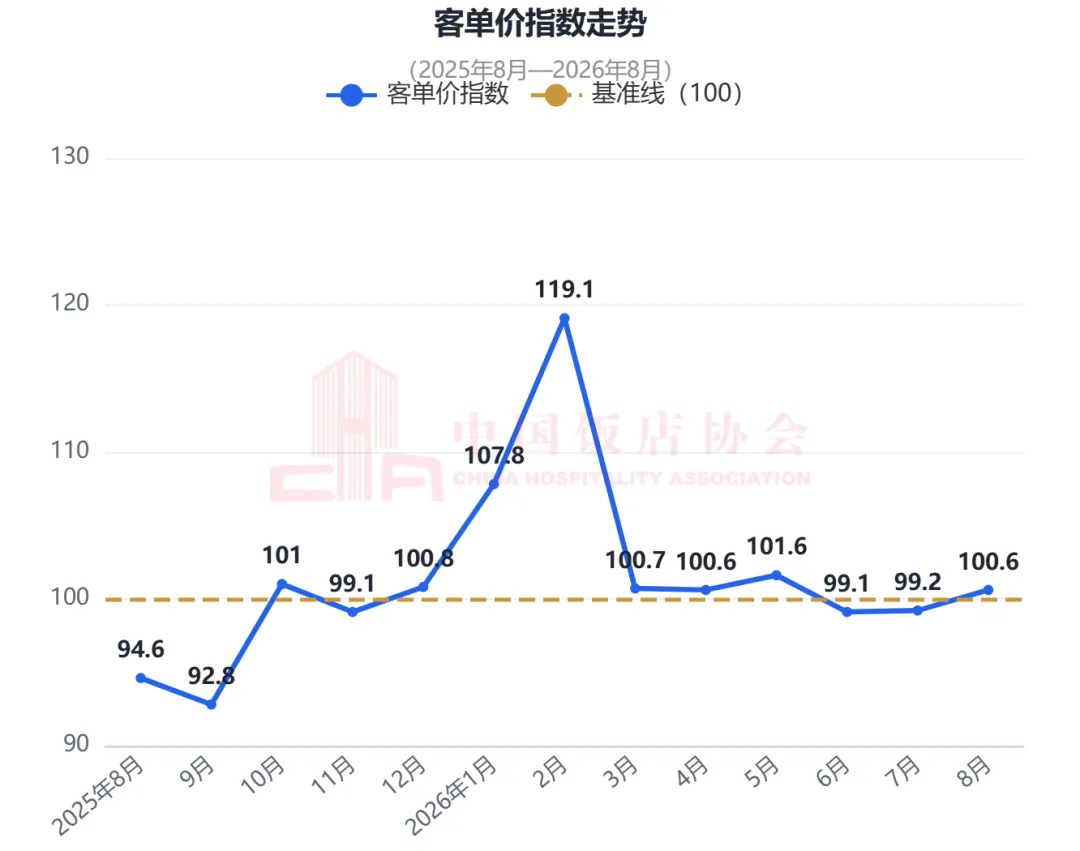
2026年8月,客单价指数为100.6,环比7月增长1.4%,同比增长6.3%。在6月、7月连续贴近基准线运行后,客单价指数在8月重回100以上,表明暑期市场有效带动餐饮品质化、场景化消费;同时行业价格竞争秩序持续改善,今年暑期未发生大范围高额补贴竞争事件,二者合力对客单价形成支撑。但客单价环比涨幅仍然有限,且暑期结束后受市场季节性影响大众餐饮促销力度可能加大,价格水平可能在中秋国庆假期前出现短暂回落。
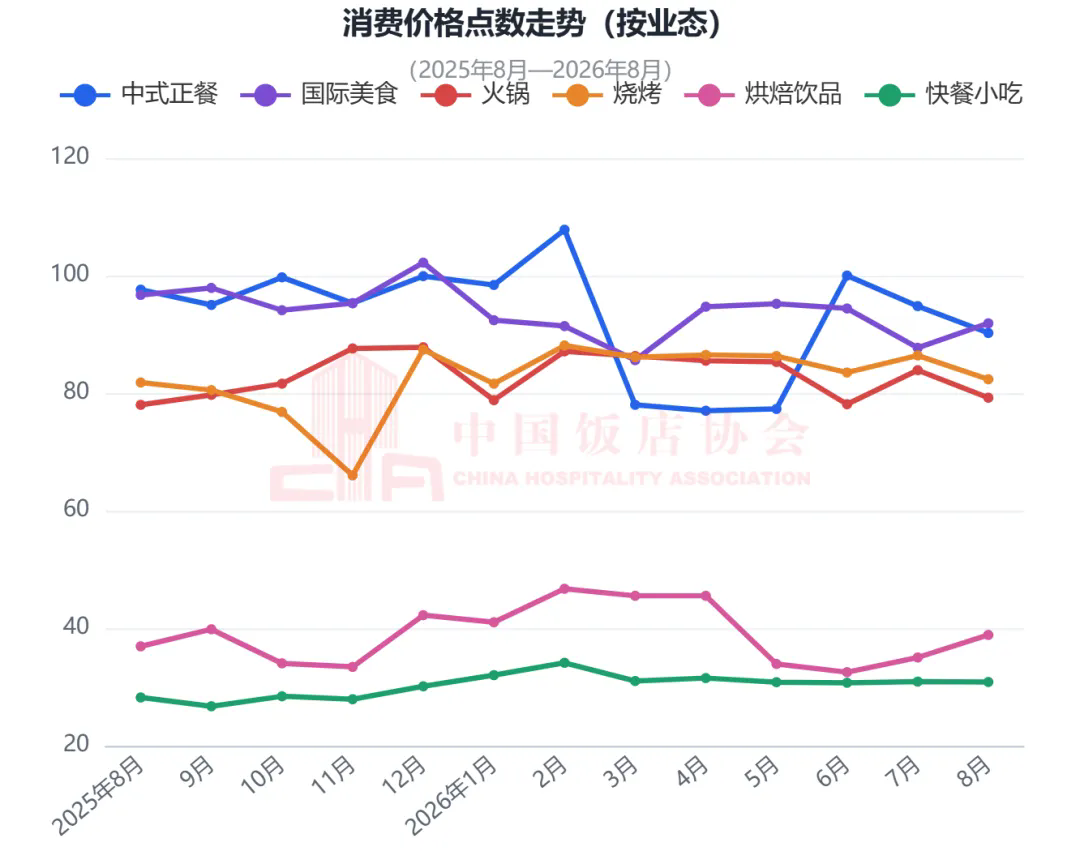
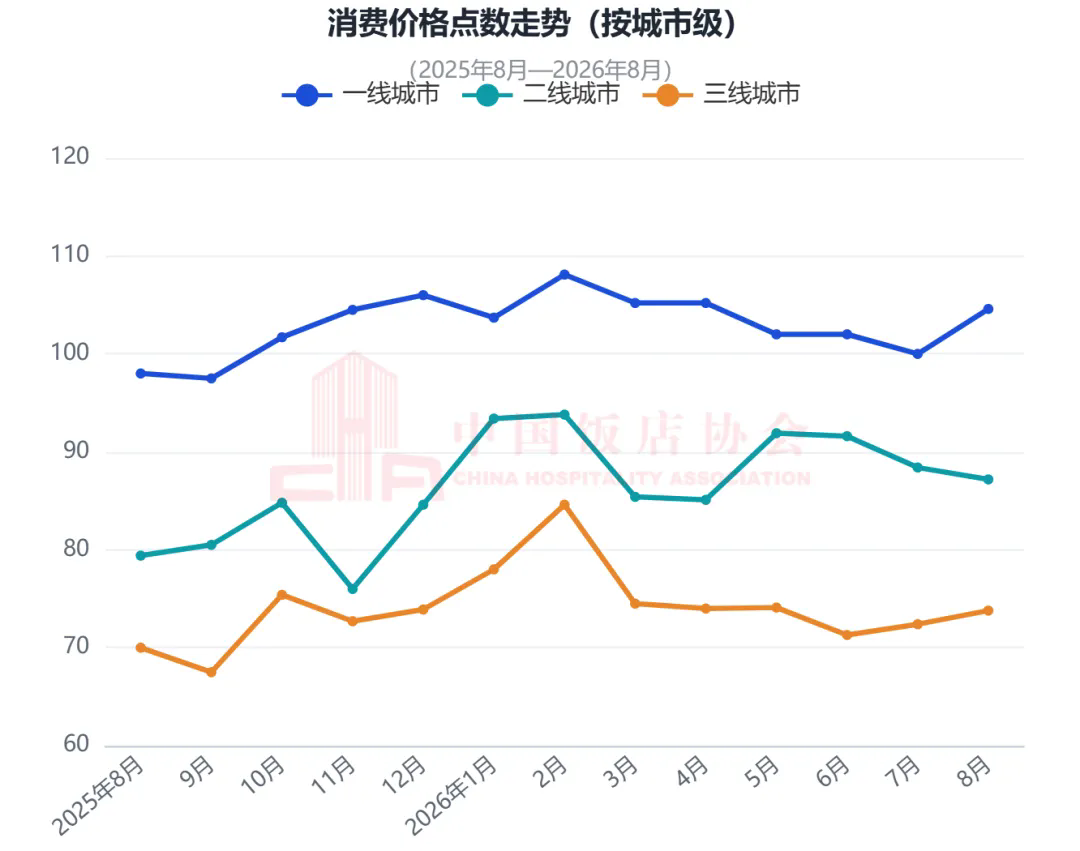
为进一步反映餐饮业消费价格变动情况,绘制餐饮业消费价格点数对比图(见图3、图4)。
从不同业态来看(图3),8月国际美食、烘焙饮品价格档位环比增长,涨幅分别为4.7%和10.9%;中式正餐、火锅和烧烤价格档位环比有所回落,降幅分别为4.9%、5.6%和4.7%;快餐小吃作为刚需业态,价格档位和7月基本持平。而从同比来看,快餐小吃、烘焙饮品、火锅和烧烤分别增长9.2%、5.2%、1.5%和0.7%,国际美食和中式正餐则分别下降5%和7.6%,正餐赛道的价格上行压力相对更为明显。
从不同城市级来看(图4),8月一线城市餐饮消费价格点数环比7月增长4.6%,同比增长6.8%,扭转了此前连续下行态势、重回上升通道;二线城市环比下降1.3%,同比增长9.8%;三/四线城市环比增长1.9%,同比增长6.1%。一线城市价格档位在8月止跌回升是较为突出的变化;二线城市作为暑期主要的客源输出地在价格档位上承压;三/四线城市消费价格点数自6月以来持续上涨,展现出较强的活力与韧性,随着商务部等9部门《关于进一步激发下沉市场活力 活跃县域消费的意见》举措落地,引导平台企业规范价格和补贴行为、对小微商户合理降低佣金费用,下沉市场对价格增长的拉动作用有望进一步加强。
订单量指数:环比回升,总量归于常态
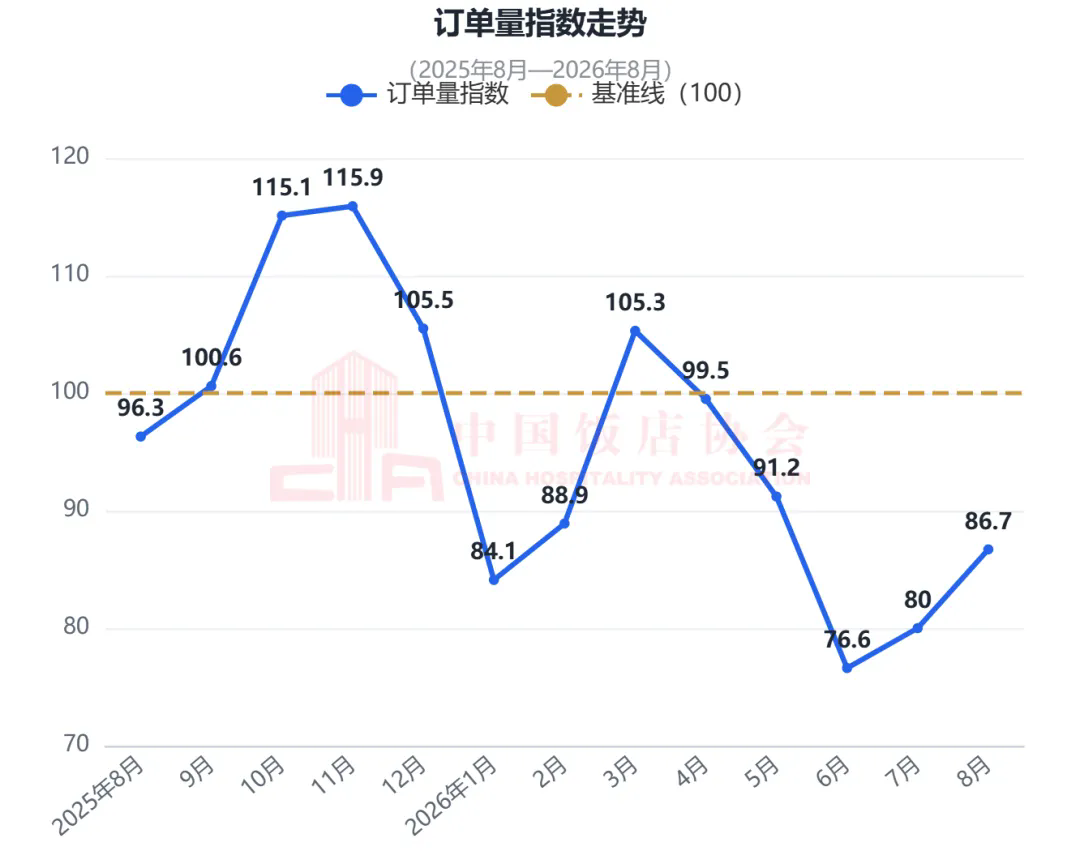
2026年8月,订单量指数为86.7,环比7月增长8.4%,同比下降10%。订单量环比回升,主要受暑期市场带动,消费需求持续释放。同比呈现下降,一方面因为暑假期间客流增长向订单量的传导模式发生变化,居民外出就餐更集中于正餐和社交场景,日常高频订单有所减少;另一方面主要受去年同期“外卖大战”影响订单基数偏高,而今年未发生大面积高额补贴现象,订单量向常态水平回归。
客流量指数:暑期明显跃升,来到年内高位
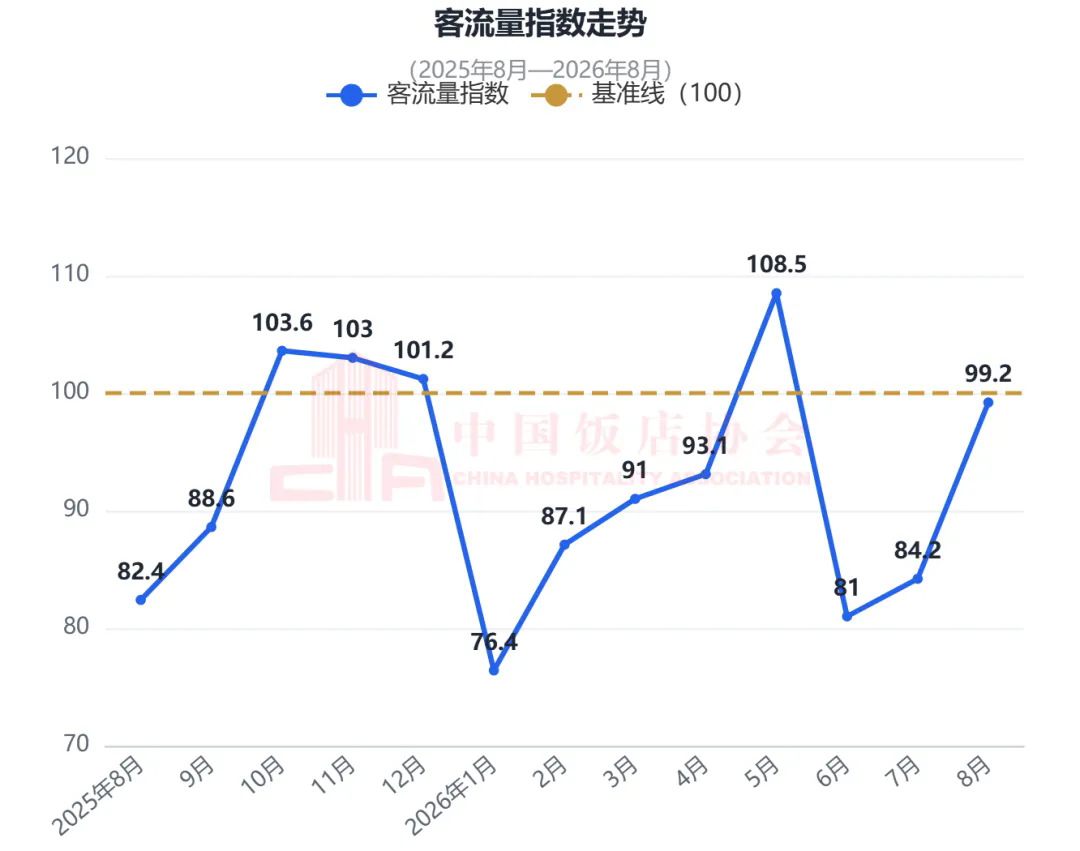
2026年8月,客流量指数为99.2,环比7月增长17.8%,同比增长20.4%。指数值来到2026年内次高水平。8月暑期跨区域旅游、研学与探亲客流集中,旅游景区、商圈和夜经济街区餐饮到店客流显著增加;七夕节日与开学前家庭聚餐进一步推高需求。客流量指数已接近基准线,餐饮消费向堂食场景回流,线下消费人气稳步恢复。但需要注意的是,随着暑期结束和开学季到来,客流将出现季节性回落压力。
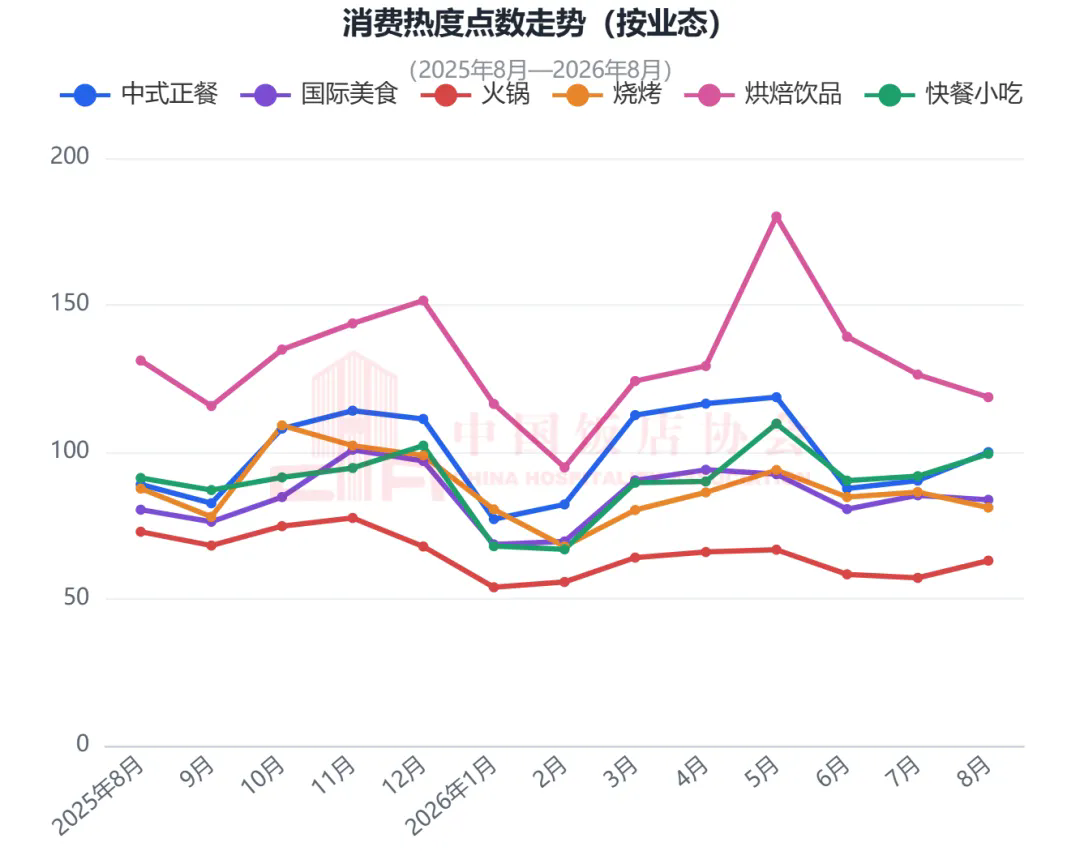
为进一步反映不同餐饮业态的消费热度变动情况,绘制餐饮业消费热度点数对比图(见图7)。数据显示,8月主要餐饮业态消费热度呈现“暑期业态退热、正餐业态回补”的特征。烘焙饮品热度继续领跑,但环比下降6.1%,冷饮消费随暑期末端气温回落而逐步退热;中式正餐位居第二,环比增长10.8%;快餐小吃紧随其后,环比增长8.3%,日常刚需支撑稳固;烧烤环比下降6.1%,夜经济活跃度随暑期结束有所减弱;国际美食环比微降1.8%;火锅环比增长10.3%,在经历夏季淡季后热度开始触底回升,消费热点正由夏季清凉型业态向正餐、社交型业态切换。而从同比来看,中式正餐、快餐小吃和国际美食的热度点数分别增长11.4%、6.8%和3.4%,其他业态则有不同程度下降,表明今年暑期消费者更加偏爱品质化和地域特色化餐饮产品。
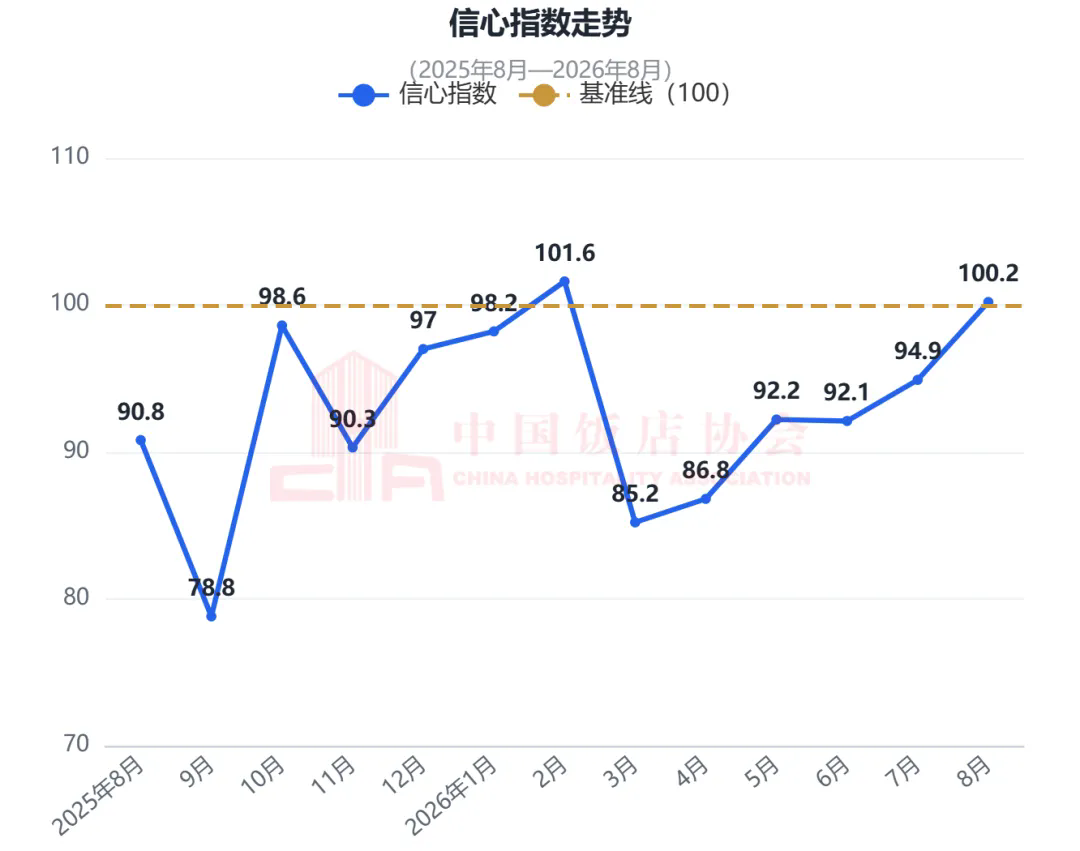
信心指数:暑期市场有效带动信心修复
2026年8月,信心指数为100.2,环比7月增长5.6%,同比增长10.4%。8月市场活跃度提升、暑期旺季经营改善,叠加政策支持预期增强,行业信心明显修复。但暑期结束后市场将进入淡旺季切换期,成本压力与客流波动仍可能影响短期信心走势。
结论与建议
市场景气度持续改善。8月餐饮业消费指数环比、同比增长,四个分项指数环比进一步增长,客单价与信心指数双双升至基准线以上,客流量指数接近基准线,行业回暖由单月、单项支撑转为多项共振。
价格体系修复取得进展,但基础仍不牢固。8月客单价指数重回100以上,价格竞争治理成效继续显现,且2026年3月以来客单价指数稳定在基准线附近运行,未发生极端波动。但需要注意的是,去年同期受“外卖大战”影响行业价格处于异常低谷,若剔除低基数因素,今年暑期市场价格恢复动能实际偏低。
暑期主要餐饮业态价格运行平稳。受暑期市场带动,国际美食和烘焙饮品客单价环比提升;中式正餐、火锅和烧烤档位有所回落,但环比降幅基本在5%左右;快餐小吃与上月持平。总体来看,今年暑期餐饮市场价格运行整体平稳,价格体系未发生极端增长或塌陷情况。
消费热点随季节切换,业态分化加剧。烘焙饮品热度自暑期高位回落,烧烤夜经济活跃度下降;中式正餐热度涨幅居首,火锅触底回升,秋冬旺季业态开始预热,业态间的季节性轮动特征明显。
针对8月市场表现和即将到来的秋季市场,建议餐饮企业从以下方面调整经营策略:
做好淡旺季平稳过渡,提前应对客流回落。暑期结束后学生返校,旅游出行需求回落。建议企业利用开学季推出校园周边、写字楼商务套餐等常态化产品承接日常刚需;同时沉淀暑期新增会员,通过储值优惠、复购券等方式将旺季人气转化为淡季稳定客源,缓解客流波动带来的经营冲击。
抢抓中秋国庆超长档期,构建下半年消费接力。今年中秋。国庆假期仅间隔3个工作日,易形成长达13天的连休档期,跨区域出行与团圆聚餐需求有望集中释放。建议提前启动月饼、团圆宴、节日礼盒预订业务,统筹人员排班、食材备货与营销资源,并针对旅游景区、交通枢纽商圈门店做好客流承接,以双节消费对冲淡季回落。
顺应季节转换实施业态差异化布局。气温转凉后,火锅业态热度已开始触底回升,建议提前启动秋冬新品预热与老客召回;烘焙饮品热度自暑期高位回落,应加快储备秋冬热饮和烘焙新品;中式正餐可结合中秋团圆、节气滋补需求推出应季套餐,在淡季稳住客单价水平。
附注说明
1.指数架构说明:“中国餐饮业消费指数”由“客单价指数”“订单量指数”“客流量指数”和“信心指数”四项分指数构成。受平台数据可抓取性限制,指数中不包含团餐消费市场数据,仅反映社会餐饮消费市场情况。
2.指数数据来源:天财商龙、本地生活服务平台数据;协会面向全国约100家餐饮门店回收的调研数据。
3.指数用于反映行业消费市场特征和变化情况,文中所有趋势性表述是在非极端条件下基于指数数据和当前行业情况做出的合理性推测,不作为投资依据,仅供参考。
4.本文部分图表由AI工具生成。