

为贯彻落实提振消费相关政策,真实反映中国住宿餐饮业市场消费情况,以数据引导促消费政策精准发力,为行业发展提供参考建议,中国饭店协会每月公开发布“中国饭店业消费指数体系”,包含“中国住宿业消费指数(China Hotel Industry Consumption Index, HCI)”与“中国餐饮业消费指数(China Catering Industry Consumption Index, CCI)”,欢迎关注。
本篇发布的是“中国住宿业消费指数”。
一、指数总体结果:暑期旺季收官 指数重返基准线以上
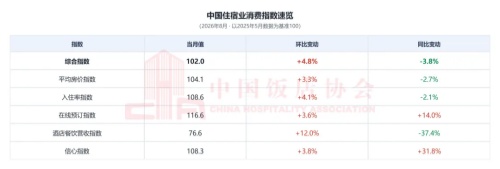
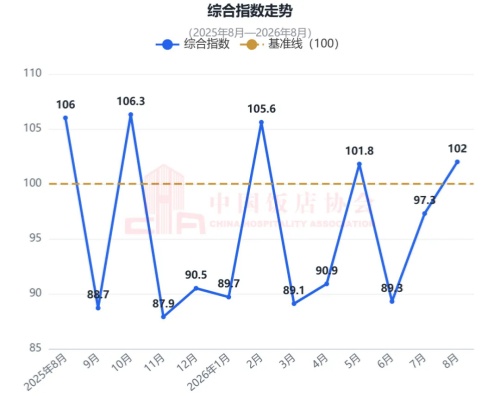
2026年8月,中国住宿业消费指数(HCI)为102.0,环比7月增长4.8%,同比下降3.8%。8月是今年暑期出行周期的收官月份,家庭出游、研学旅行与度假需求集中兑现,住宿消费市场表现环比持续改善,指数重返基准线以上,目前为2026年内第二高点,仅次于春节所在的2月。从同比看,8月同比小幅回落,表明消费市场总量与上年同期大体相当,未实现进一步突破。
二、分项指数分析
平均房价指数:环比延续上行 同比降幅收窄
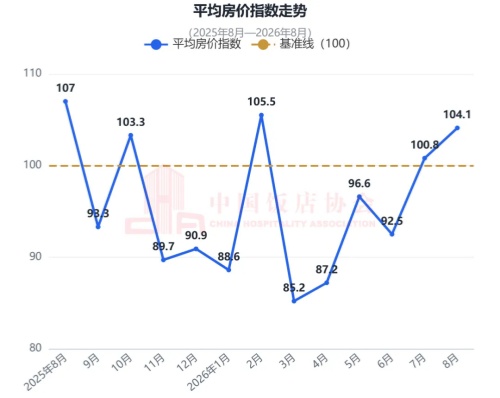
8月,平均房价指数为104.1,环比7月增长3.3%,同比下降2.7%。该指数连续两个月运行在基准线以上,且实现2026年3月以来的最高水平,旺季溢价能力在8月得到延续;但环比涨幅较7月收窄约5.7个百分点,暑期后端价格上行势头减弱。同比降幅由上月的5.9%收窄至2.7%,是今年以来同比压力相对较小的月份,说明在客房供给持续增加的环境下,房价绝对水平略低于上年同期,但下行势头趋于平缓。
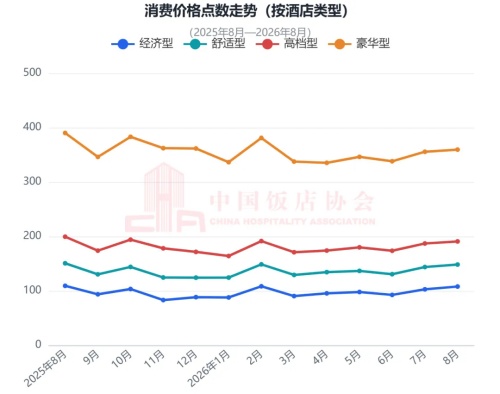
为进一步反映不同类型酒店客房消费价格变动情况,绘制住宿业客房消费价格点数对比图(见图3)。从环比来看,8月四类酒店的消费价格点数全面上行,经济型、舒适型、高档型和豪华型酒店的涨幅分别为5%、3.2%、2%和1.1%,档次越高涨幅越低,经济型产品在暑期后段的提价空间相对更大。但从同比来看,各档次酒店的价格点数仍低于上年同期,经济型、舒适型、高档型和豪华型酒店的同比降幅分别为1.3%、1.5%、3.4%和6.4%,档次越高降幅越大,暑期高端产品的价格压力更为突出。
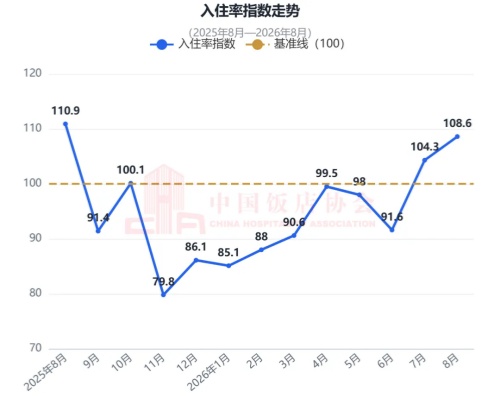
入住率指数:需求释放充分 创年内新高
8月,入住率指数为108.6,环比7月上升4.1%,同比下降2.2%。该指数在7—8月连续位于基准线以上,并在8月创下2026年内最高水平,说明暑期住宿消费需求的释放较为充分。8月虽逐步进入开学准备期,但研学旅行、暑期社会实践与家庭短途出游仍在延续,部分商务出行需求提前启动,共同支撑了客房出租水平。同比小幅下降2.2%,表明在客房供给继续增加的情况下,入住率的绝对水平尚未超过上年同期,供需结构调整仍在持续。
在线预订指数:规模稳步扩张 同比增长逾一成
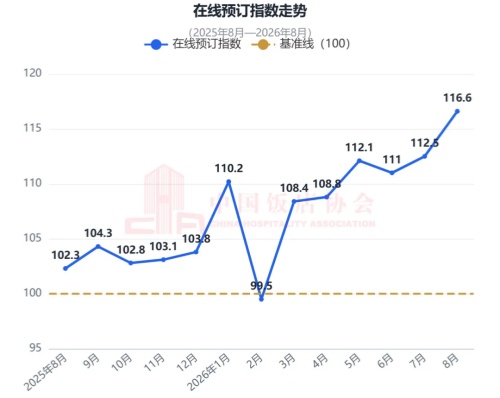
8月,在线预订指数为116.6,环比7月上升3.6%,同比增长14%,指数值刷新自2025年5月以来的最高水平。该指数持续运行在高位区间,表明线上渠道作为住宿消费主通道的地位进一步巩固。环比涨幅较7月扩大2.2个百分点,说明在即将到来的中秋、国庆假期背景下,暑期后段的预订需求并未随假期收尾而快速衰减。同比实现两位数增长,反映线上消费规模与渠道渗透率进一步提升,消费意愿和需求持续释放。
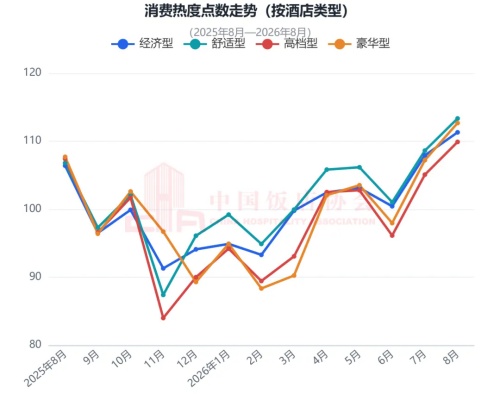
为进一步反映不同类型酒店消费热度变动情况,绘制住宿业客房消费热度点数对比图(见图6)。数据显示,8月各类型酒店消费热度点数环比继续上行,经济型、舒适型、高档型和豪华型酒店的涨幅分别为3.1%、4.3%、4.6%和5.1%,与价格点数的变动方向恰好相反,档次越高热度提升越明显,中高端产品在暑期后段承接了更多消费需求。与去年同期相比,四类酒店热度点数均实现同比增长:经济型增长4.6%,舒适型增长6.1%,高档型增长2.3%,豪华型增长4.6%。舒适型热度最高、同比改善幅度也最大,反映出兼顾品质与性价比的住宿产品在当前市场中的竞争优势进一步显现。
酒店餐饮营收指数:环比大幅回升 同比降幅明显
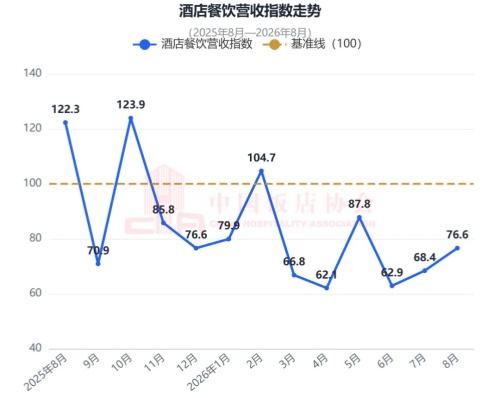
8月,酒店餐饮营收指数为76.6,环比7月上升12%,同比下降37.4%。该指数仍明显低于基准线水平,但环比涨幅居各分项之首。暑期家庭出游与度假客群的住店餐饮消费场景在8月得到体现,自助餐、宴会等产品承接了旺季客流,推动单月酒店餐饮营收规模扩大。但同比下降较为突出,且从年内走势看,该指数仍呈峰谷交替、大起大落的特征,对节假日与旺季的依赖度较高,独立稳定的营收能力尚未建立,在竞争激烈的餐饮消费市场中面临较大压力。
信心指数:预期延续修复
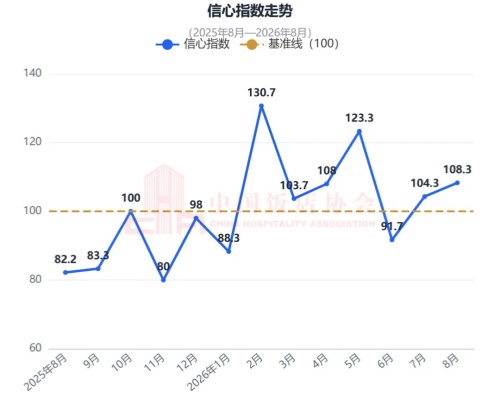
8月,信心指数为108.3,环比7月增长3.8%,同比增长31.8%。该指数在7—8月连续位于基准线以上,表明从业者对旺季经营表现的整体评价趋于积极,预期延续修复态势。
结论与建议
暑期收官阶段需求释放充分,指数重返基准线以上。8月中国住宿业消费指数为102.0,环比7月增长4.8%,五个分项指数环比全部上升。暑期收尾阶段家庭出游、研学旅行与短途度假需求集中兑现,入住率指数创下年内新高、在线预订指数刷新发布以来最高水平,共同推动综合指数重回基准线上方。
消费市场表现较去年同期仍然偏弱。8月综合指数同比下降3.8%,而在分项指标中,仅在线预订指数和信心指数实现同比增长,平均房价指数、入住率指数和酒店餐饮营收指数仍呈现同比下降情况。住宿业消费市场理性化和性价比导向进一步增强,企业盈利仍面临一定压力。
“量价背离”特征明显。8月四类酒店消费热度点数同比全面上升,但同期价格点数同比下滑,降幅由经济型的1.3%逐级扩大至豪华型的6.4%,档次越高降幅越大。这表明市场总量的扩大仍主要依靠消费人次增长带动,价格体系尚未实现有效修复,存量竞争压力在高端产品上表现得更为集中。同时反映出当前住宿消费市场需求持续扩容、但实际支付意愿日趋理性化的特点。
结合8月消费市场表现及即将到来的秋季市场,建议住宿业经营重点关注以下方面:
抓住秋季商务需求与假期窗口。9月开学后,商务出行、会议会展、企业培训等非假日刚性需求将逐步回升。今年中秋、国庆假期相隔较短,可拼假形成13天超长假期,将带来新一轮出行高峰。建议酒店提前设计面向商旅客群的高效入住与办公配套产品,并围绕假期推出分层预售、连住优惠等收益策略,避免临近假期才启动销售,把旺季积累的线上流量转化为秋季订单。
把旺季餐饮的场景能力沉淀为常态经营能力。8月酒店餐饮营收环比明显改善,说明“住宿+餐饮”的场景消费具备真实需求。建议将暑期验证有效的家庭套餐、亲子自助餐、本地化联名产品延续至秋季,并主动向周边社区、写字楼客群延伸下午茶、商务简餐、便民外摆等日常消费场景,同时强化出品与成本管理,逐步降低对节假日流量的依赖,提升餐饮板块的独立经营能力。
重视“秋假”等新增假期窗口,平滑淡季经营波动。今年部分地区中小学开始试行“秋假”,有望在传统淡季形成新的短途出行窗口。建议酒店结合周末微度假、研学实践、亲子自然教育等场景,提前设计2至3天的短途产品,并在9至10月完成四季度市场预热,缓解11月以后传统淡季的营收压力。
以精细化收益管理应对价格修复乏力。在消费热度持续上升而价格点数同比下滑的背景下,单纯依靠降价换取出租率的空间正在收窄。酒店需避免持续陷入低价竞争,针对不同客群、不同渠道和不同时段实施差异化动态定价,通过房型分层、权益打包、会员直销等方式稳住价格体系,同时加强成本管控,在保持入住率的同时逐步改善价格水平。
附注说明
1.指数说明:“中国住宿业消费指数(HCI)”由“平均房价指数”“入住率指数”“在线预订指数”“酒店餐饮营收指数”和“信心指数”五个分项指数构成。指数基于酒店客房和餐饮销售相关数据计算,不包含康养、娱乐等收入。
2.指数数据来源:去哪儿、华客科技等大数据平台及本地生活服务平台数据;协会面向全国30个酒店集团、约110家门店回收的调研数据。
3.住宿产品类型与市面常用住宿产品分级的对应关系如下:经济型-二星及以下、舒适型-三星、高档型-四星、豪华型-五星(铂金/奢华/顶奢)。
4.指数用于反映行业消费市场特征和变化情况,文中所有趋势性表述是在非极端条件下基于指数数据和当前行业情况做出的合理性推测,不作为投资依据,仅供参考。
5.本文图表由AI工具生成。